Содержание

Разберёмся с очередным регуляторным дедлайном, до которого осталось меньше сорока месяцев, — и с тем, почему он превращается в очередь ИТ-задач, а не в методологический документ.
Что происходит с оценкой корпоративного риска
Российские банки десять лет имели право считать кредитный риск по собственным моделям — и почти никто этим правом не воспользовался. Положение Банка России № 483-П, описывающее подход на основе внутренних рейтингов (ПВР, он же IRB), действует с 2015 года. За это время разрешение регулятора получили четыре банка (Сбер, Альфа Банк, ВТБ и Райффайзен).
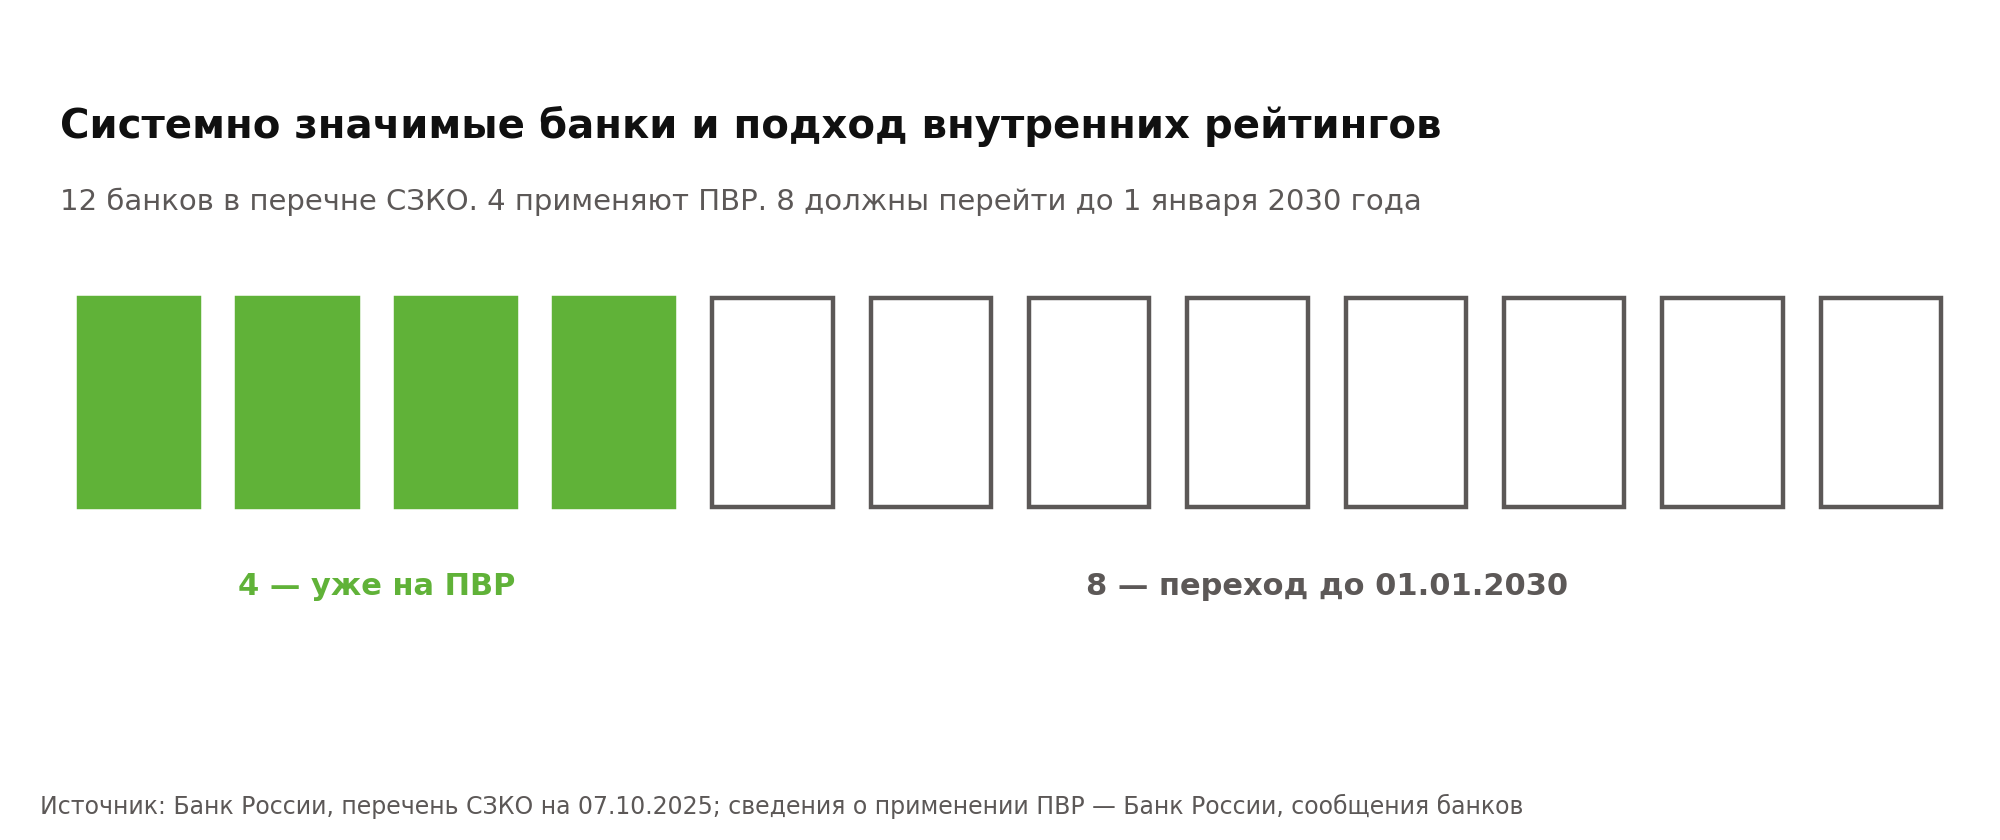
Теперь право становится обязанностью. Федеральный закон от 23 апреля 2024 года № 97-ФЗ вводит в закон о Банке России норму: системно значимая кредитная организация (СЗКО) обязана применять банковские методики управления кредитным риском и модели количественной оценки кредитного риска — то есть ПВР — для расчёта нормативов достаточности капитала. Норма применяется с 1 января 2030 года. В перечне СЗКО на 7 октября 2025 года — двенадцать банков, на которые приходится около 80% активов сектора. Четверо из них уже на ПВР. Восьмерым предстоит пройти этот путь за оставшееся время.
Важно помнить: закон не требует перевести на внутренние модели весь портфель. Формулировка точная — обязанность действует «в отношении установленной Банком России доли активов», и ЦБ подтверждает, что эта доля будет определена отдельным нормативным актом. На сегодня она не установлена — и именно от неё напрямую зависит объём работ у каждого банка.
Кроме того, важен периметр. Обязанность распространяется только на системно значимые банки. Остальные могут перейти добровольно, если их активы не меньше 500 млрд рублей; по оценке IBS, таких банков за пределами списка СЗКО сейчас около десяти. То есть потенциальный круг участников — порядка двух десятков организаций, а не весь банковский сектор.
Стимул у перехода не только регуляторный. Механика простая. Банк обязан держать капитал пропорционально риску своих активов, и риск этот измеряется весом: кредит с весом 100% требует вдвое больше капитала, чем такой же кредит с весом 50%. При стандартном подходе веса назначает ЦБ — для большинства корпоративных заёмщиков это 100%, и надёжный завод весит столько же, сколько предбанкротная контора. При ПВР банк считает вес сам, по своей модели, и на качественном портфеле он выходит ниже. Значит, под тот же портфель нужно меньше капитала, а высвободившийся можно пустить в новые кредиты.
Выгоду регулятор ограничивает: снижение расчётного кредитного риска по сравнению со стандартным подходом не может превышать 10% в первый год после получения разрешения, 20% — во второй и 27,5% — с третьего. Но даже в этих пределах суммы большие. ВТБ при подаче первой заявки оценивал эффект в 0,7 процентного пункта норматива достаточности капитала на портфеле кредитных требований объёмом более 9 трлн рублей.
Грубо говоря, у банка на столе лежат высвобождаемые миллиарды капитала, и упирается всё в скорость подготовки данных и моделей. Это принципиально меняет характер проекта. Регуляторный дедлайн — только повод; экономический смысл заключается в том, что каждый месяц задержки стоит банку капитала, который мог бы работать в портфеле.
Мы уже разбирали, как регуляторная реформа микрофинансового рынка превращается в очередь ИТ-задач с известными датами. С корпоративным скорингом работает та же логика, только горизонт длиннее, а цена ошибки в моделях считается не в конверсии, а в капитале.
Что с дедлайнами?
ПВР — не единственное, что меняется в корпоративном кредитовании. Рядом идёт реформа регулирования кредитной концентрации, и вместе эти два процесса задают банкам общий календарь.
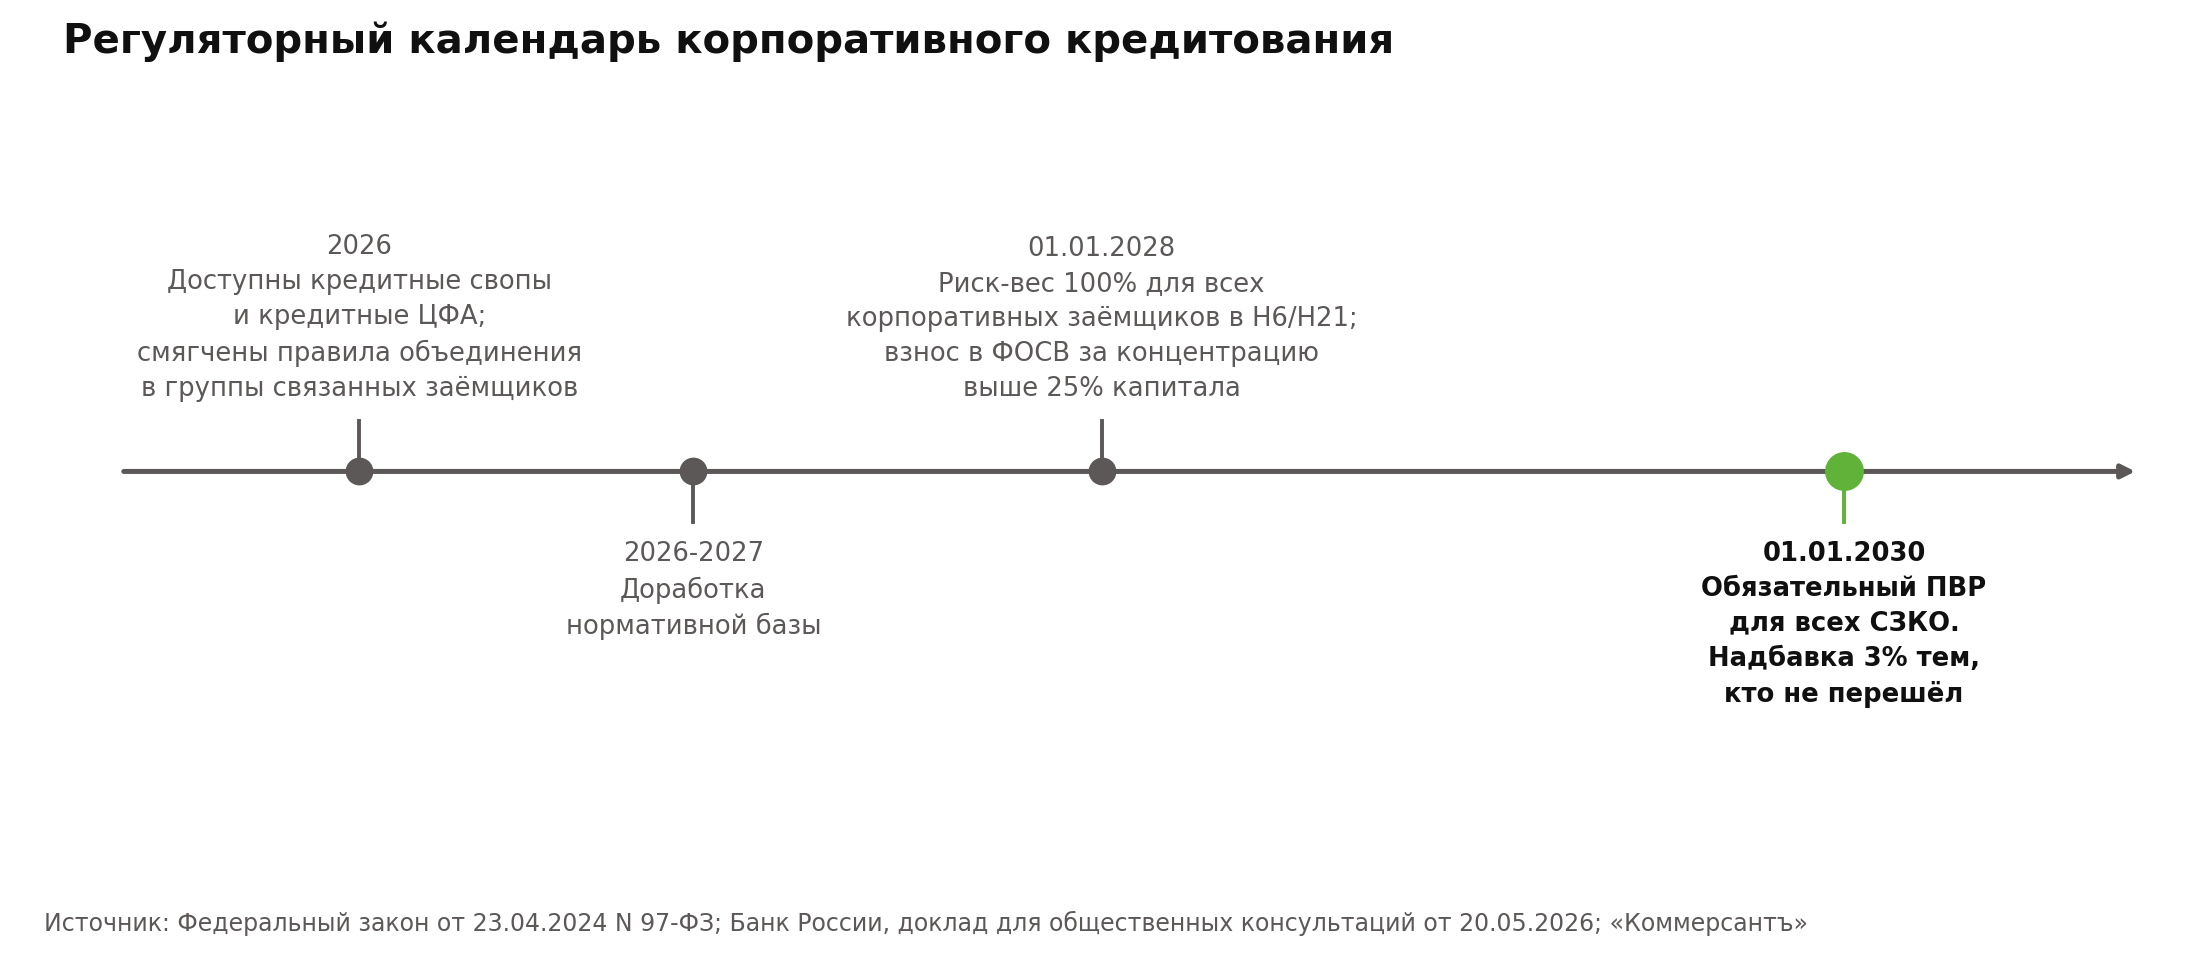
Уже с 2026 года — новые инструменты. Смысл нормативов концентрации простой: банк не должен складывать слишком много денег в одного заёмщика, иначе его дефолт утянет банк за собой. Чтобы концентрацию было чем разгружать, Банк России уже в этом году разрешил перераспределять её кредитными свопами (CDS) и кредитными цифровыми финансовыми активами — часть риска по крупному заёмщику передаётся другому участнику рынка. Одновременно смягчается правило объединения в группы связанных заёмщиков: операционно независимые компании разрешат не объединять. Для систем это означает пересборку расчёта таких групп и поддержку новых типов инструментов в учёте.
2026–2027 — доработка нормативной базы. Изначально концепция предполагала отдельный норматив концентрации только для системно значимых банков. В мае 2026 года регулятор от него отказался в пользу доработки действующих Н6 и Н21 — чтобы правила были едиными для всего сектора и концентрация не перетекала к менее крупным игрокам.
1 января 2028 — риск-вес 100% для всех корпоративных заёмщиков. Льготные риск-веса, действующие сейчас для ряда заёмщиков, отменяются. В нормативах концентрации все корпоративные заёмщики получают одинаковый вес независимо от качества — а значит, точность оценки риска остаётся значимой только там, где считается достаточность капитала, то есть в ПВР. С той же даты появляется экономический стимул: банки с концентрацией выше 25% капитала на группу связанных заёмщиков платят дополнительный взнос в Фонд обязательного страхования вкладов, пока не снизят её до целевого уровня.
1 января 2030 — обязательный ПВР для СЗКО. Финальная точка. Разрешение выдаётся только после того, как регулятор проверит модели банка; поэтапную валидацию ПВР-моделей СЗКО Банк России начал с 2025 года, индивидуальные планы перехода согласовываются с каждым банком отдельно. Санкция за неисполнение прописана в самом законе: Банк России вправе установить банку повышенные надбавки к нормативам достаточности капитала. По анонсированной регулятором шкале, о которой сообщал «Ъ», банк, не перешедший на ПВР к сроку, получит надбавку 3%. То есть цена опоздания — ровно та же валюта, ради экономии которой на ПВР и переходят.
Отдельная линия, которая пока не имеет даты, но уже влияет на архитектуру решений, — регулирование моделей на искусственном интеллекте. Эльвира Набиуллина посоветовала банкам сначала отработать ИИ-модели на внутренних процессах и кредитном скоринге и только потом приходить с ними в регуляторный контур. Обсуждаемые требования — «паспорт ИИ-модели»: состав обучающей выборки, обработка данных в российском контуре, контроль дрейфа модели, назначенный ответственный за решение. Банк, который сейчас проектирует контур ПВР, закладывает эти требования в него заранее или переделывает позже.
Арифметика окна: сколько на самом деле длится путь к ПВР
Чтобы оценить масштабы и реальную длительность перехода, мы проверили по открытым источникам, сколько времени он занял у четырёх банков, которые его уже прошли, — и сопоставили с тем, что осталось у остальных.
Сбербанк. Подал ходатайство в 2015 году, разрешение получил в ноябре 2017-го. Согласование — около двух лет.
Райффайзенбанк. Разрешение выдано 28 декабря 2018 года, вступило в силу 1 февраля 2019-го. Процесс согласования, по сообщениям на момент выдачи разрешения, занял более трёх лет.
Альфа-банк. Разрешение вступило в силу в июне 2021 года; согласование и валидация моделей заняли два с половиной года. На первом этапе банк применял внутренние модели к кредитам крупным и средним корпоративным клиентам.
ВТБ. Подал заявку 30 июля 2021 года, разрешение вступило в силу 30 ноября 2022-го — около шестнадцати месяцев, самый быстрый результат из четырёх. На первом этапе — ипотека и корпоративный портфель без специализированного кредитования; перевод остальных значимых сегментов банк планировал ещё в течение трёх лет.
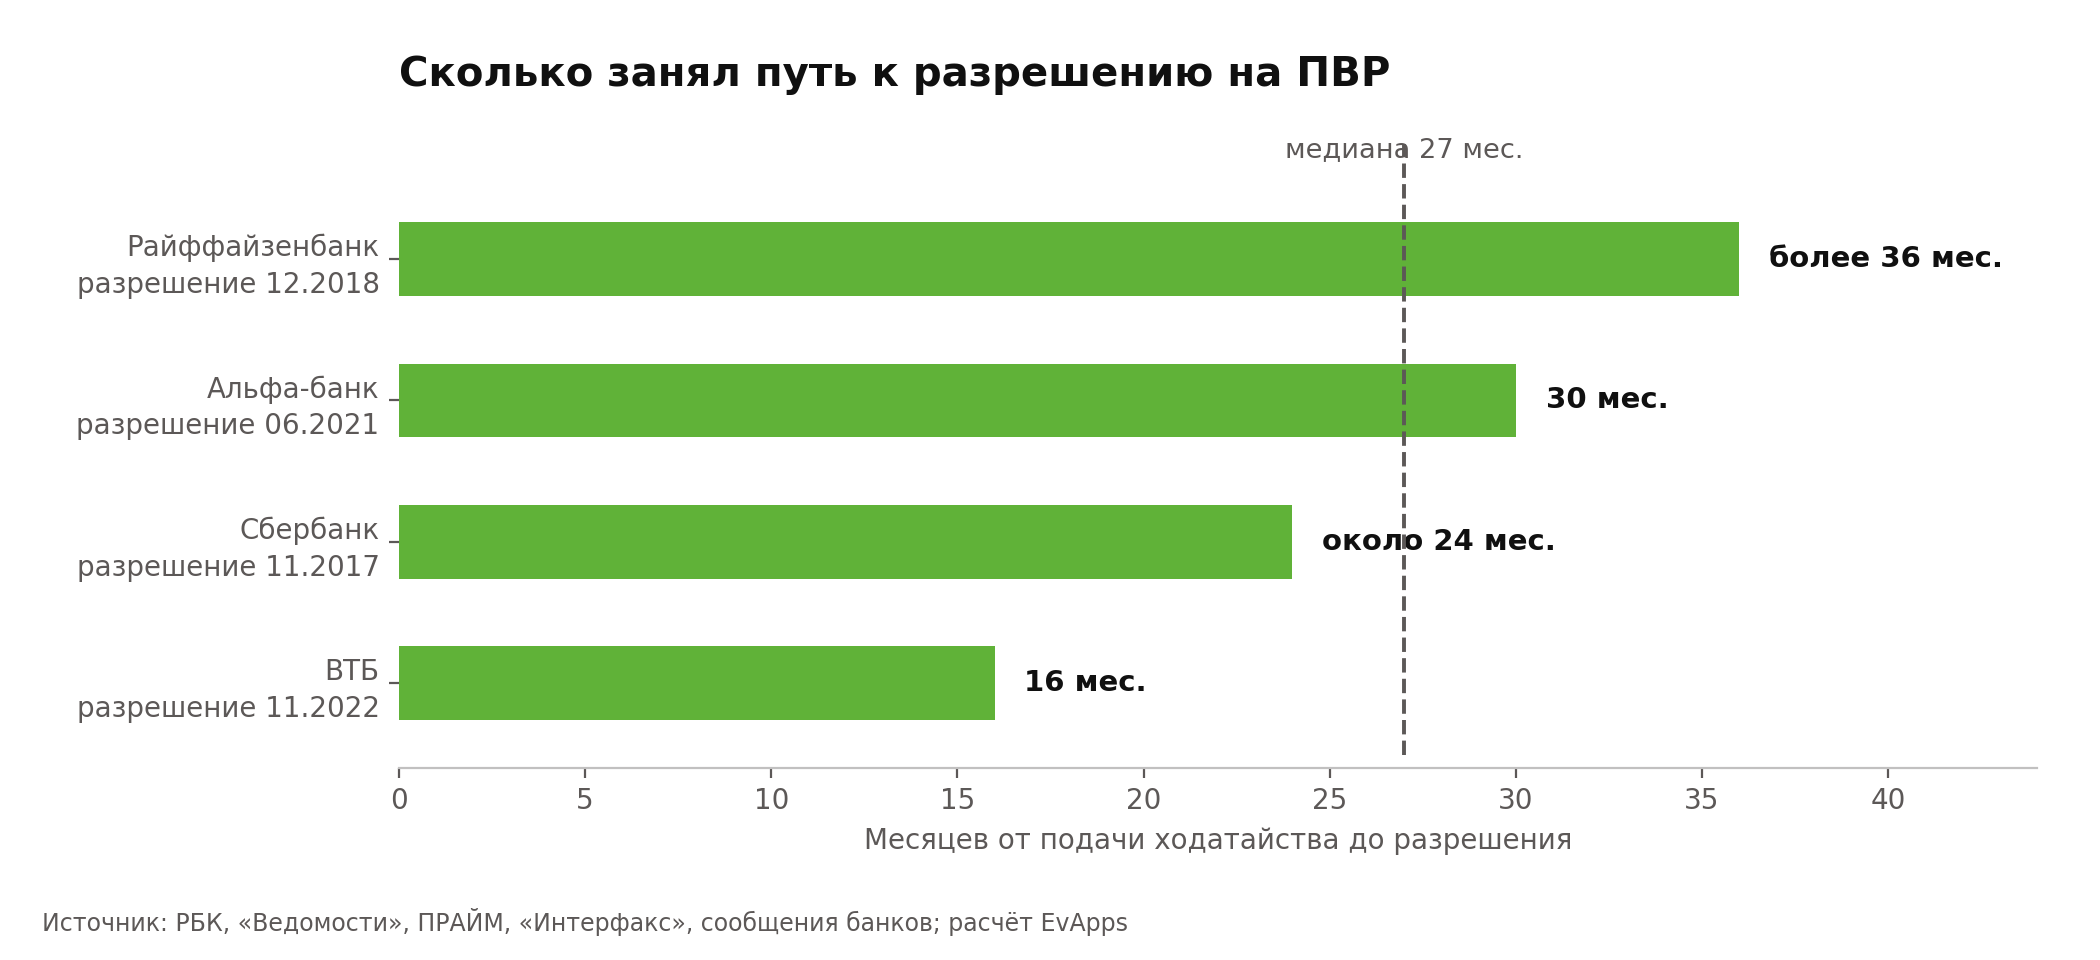
Медиана — около 27 месяцев только на диалог с регулятором. И это не весь путь: модели сегментов, переводимых на ПВР, перед подачей ходатайства должны иметь накопленную историю данных минимум за три года. Плюс разработка методологии, построение витрин, валидация внутри банка — до подачи.
Теперь наложим это на календарь. От сентября 2026 года до 1 января 2030-го — ровно сорок месяцев.
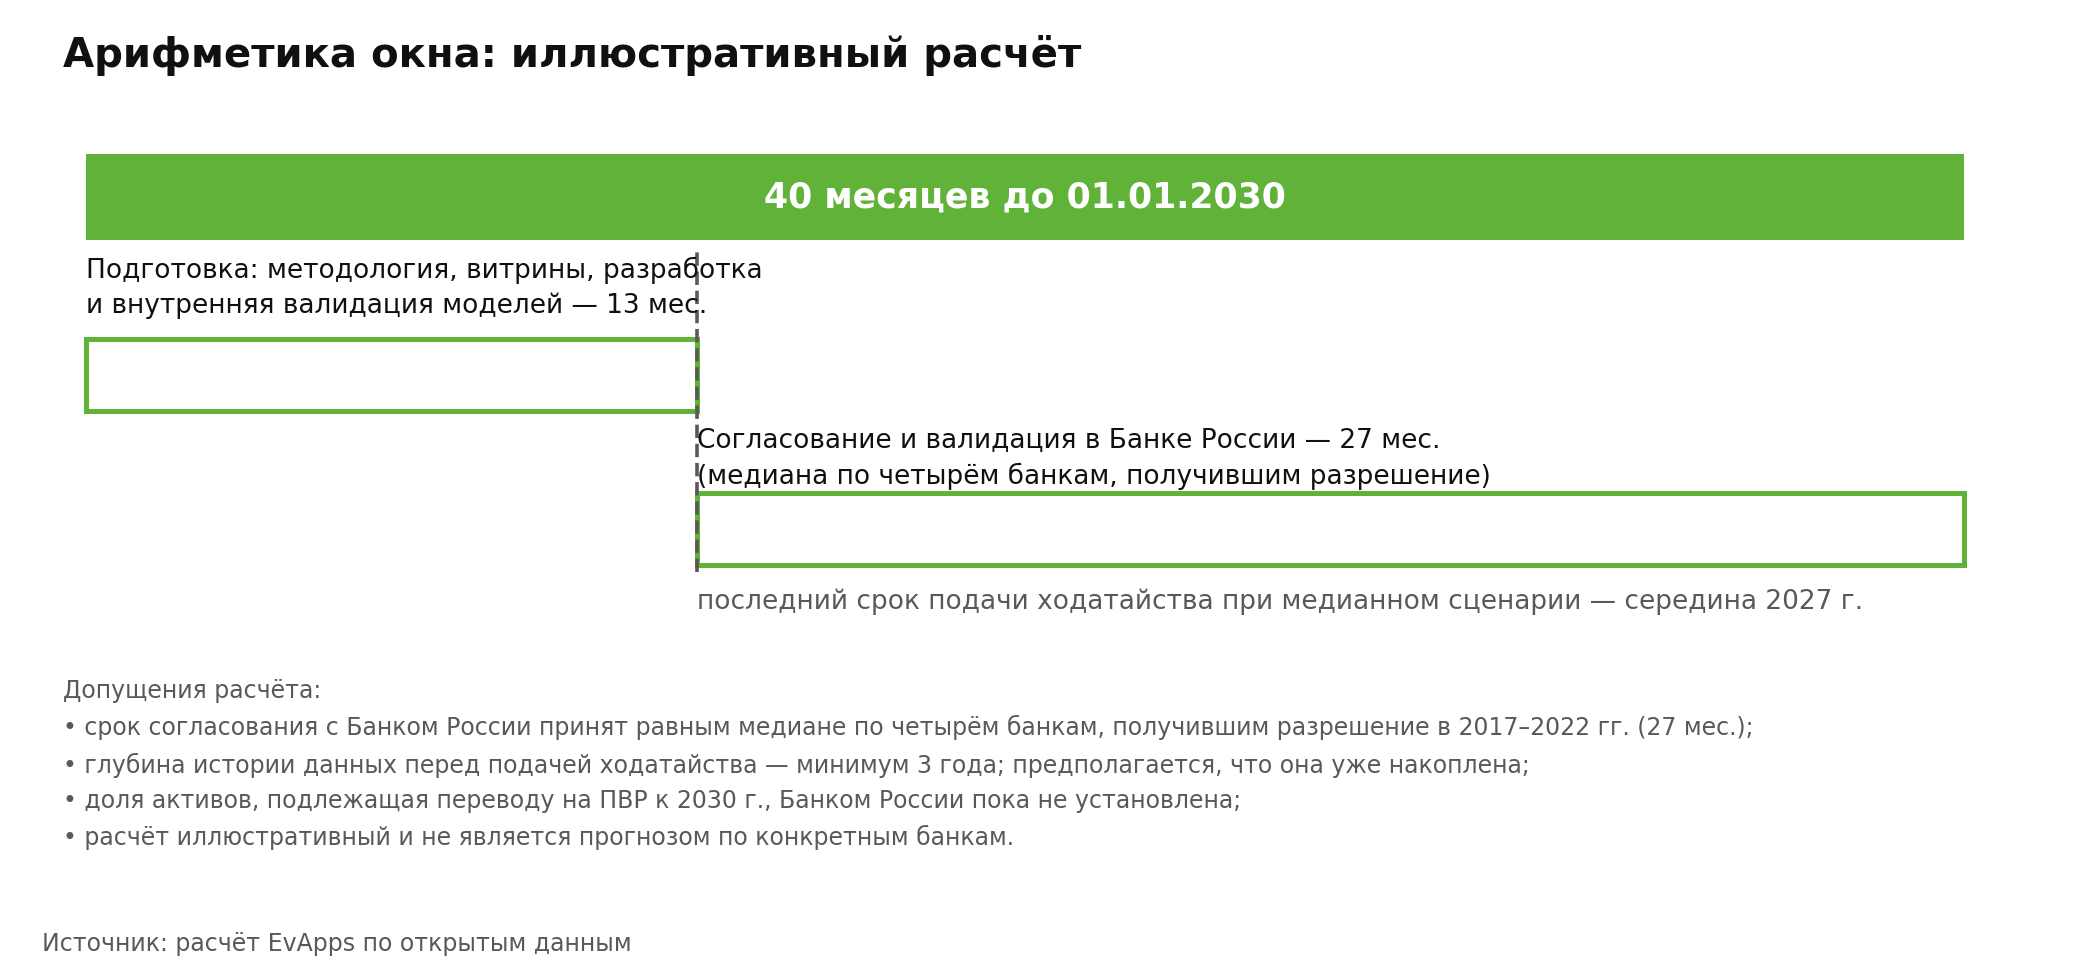
Вывод из этой арифметики один: чтобы уложиться в дедлайн при медианном сроке согласования, ходатайство нужно подавать примерно к середине 2027 года. То есть на подготовку остаётся около года — при том, что накопленная история данных за три года к этому моменту уже должна быть.
Важно не превращать этот расчёт в приговор. У него есть и смягчающие обстоятельства. Сроки согласования сокращаются: у ВТБ было шестнадцать месяцев против трёх с лишним лет у Райффайзенбанка — регулятор набирает практику, банки видят чужие ошибки. Планы перехода согласовываются индивидуально, и Банк России, по оценке участников рынка, проявляет гибкость. А доля активов, которую нужно перевести к 2030 году, ещё не определена нормативным актом — и именно она может оказаться главным регулятором нагрузки.
Есть и обратная поправка, которая делает картину жёстче. Медиана в 27 месяцев — это только диалог с регулятором, а инженерная подготовка идёт до него и занимает годы: ВТБ начал строить расчётный контур в 2017 году, а разрешение получил в 2022-м. Подробнее об этом — в следующем разделе.
Но одно обстоятельство от гибкости не зависит ни при каком сценарии. Историю данных нельзя накопить задним числом. Если витрины дефолтов в нужном разрезе начали собирать в 2027 году, к 2030-му трёхлетней глубины не будет ни при каком сценарии переговоров.
Почему это инженерный проект, а не методологический
Типичная ошибка планирования — считать переход на ПВР задачей риск-методологии, а ИТ подключать «когда модели будут готовы». Но почти всё, что требует регулятор, живёт в продакшене.
Итак, каков же фронт работ на стороне ИТ?
- Витрины «Базы дефолтов». Это не одна таблица, а набор витрин-индикаторов: просрочка 90+, списание существенной задолженности, реализация с убытком, вынужденная реструктуризация, создание повышенного резерва, банкротство заёмщика, кредитное мошенничество, негатив по заёмщику. Плюс логика признания дефолта, расчёт кросс-дефолта и признание выхода из дефолта. Часть этих данных живёт не в скоринге, а в смежных системах — например, в контуре взыскания задолженности, и его тоже придётся подключать как источник.
- Хранилище с глубиной и версионностью. Регулятор требует не только хранить данные, но и воспроизводить результат расчёта за прошлые отчётные периоды. Это версионность метаданных и гибкая модель хранения — Data Vault или якорная модель.
- Калькулятор RWA — активов, взвешенных по риску. Отдельный расчётный компонент, который превращает выход моделей в ту самую цифру, что попадает в норматив достаточности капитала.
- Модели PD, LGD, EAD — вероятность дефолта заёмщика, доля потерь при дефолте и размер долга на момент дефолта. Базовый подход требует только PD и EAD, продвинутый — ещё и LGD с оценкой среднего срока. Выбор между ними — это выбор объёма работ на годы вперёд.
- Интеграции и качество данных. Наполнение детального слоя из системных и несистемных источников, ежедневный расчёт витрин, контроль качества на всех этапах — от загрузки до отчётного показателя.
- Регуляторная отчётность. Формы 0409113 и 0409114 — обязательная отчётность в ЦБ по кредитному риску, с детализацией до уровня «сделка-счёт».
- Скоринговый конвейер. Внутренний рейтинг, посчитанный для регуляторных целей, рано или поздно возвращается в процесс принятия решений по заявке — иначе банк содержит две несогласованные оценки одного заёмщика.
Значительная часть этого списка — не риск-математика, а обычная дата-инженерия: хранилище, витрины и BI-слой, только с регуляторными требованиями к глубине и воспроизводимости. Мы собирали такие контуры и вне банков — например, единую аналитическую DWH/BI-платформу для службы экстренного реагирования, где данные тоже приходили из разрозненных источников и должны были сходиться.
И над всем этим — параллельный расчёт. На переходном этапе банк считает нормативы достаточности капитала и по стандартизированному подходу, и по продвинутому одновременно. Не вместо, а вместе.
Сколько это стоит в человеко-часах
Масштаб такого проекта хорошо виден на публично описанном примере. ВТБ строил RWA-калькулятор — расчётное ядро под Базель 3,5 и ПВР — с декабря 2018 по февраль 2020 года, при том что подготовка началась ещё в 2017-м. Заявленные трудозатраты — более 96 000 человеко-часов, это свыше сорока человеко-лет. Над проектом работали девять кросс-функциональных команд общей численностью около ста человек, с привлечением подрядчиков: SAS Institute и «Философия.ИТ».
Что именно там построили, полезно посмотреть отдельно, потому что это тот же список, что выше, только в цифрах. Витрина данных RDM: более 700 мэппингов потоков данных и промышленная модель на 1200 с лишним уникальных атрибутов, наполняемая ежедневно из системных и несистемных источников. Расчёт RWA — на посделочном уровне, каждый день. Параллельный прогон по стандартизированному подходу и ПВР решили вести не двумя независимыми движками, а в одной системе с общим слоем преобразований. А для воспроизводимости расчётов за прошлые периоды выбрали якорную модель данных и написали под неё собственный фреймворк и ORM — чтобы любой расчёт можно было повторить по алгоритмам, действовавшим на ту дату.
И самое показательное для планирования: ВТБ получил разрешение на ПВР в ноябре 2022 года — через пять лет после старта работ над расчётным контуром. Инженерная часть начинается задолго до подачи ходатайства и живёт своей жизнью, пока методологи спорят с регулятором.
«Без простоя» — не оборот речи, а требование
Именно параллельный расчёт делает эту задачу непохожей на обычное внедрение. Систему кредитного скоринга нельзя выключить на выходные: она стоит в конвейере принятия решений по заявкам юрлиц, и её недоступность — это остановленные сделки, а не просто просевшая метрика.
Отсюда набор ограничений, которые в ПВР-проекте есть всегда:
- Старый и новый расчёт живут одновременно и должны сходиться в контролируемых пределах — расхождение нужно объяснять, а не прятать.
- Перевод идёт посегментно. Архитектура вендорских решений это прямо предусматривает: поэтапное внедрение по отдельным кредитным направлениям — ипотека, кредитование юрлиц и так далее.
- Каждое решение должно быть воспроизводимо: какие данные, какая версия правил, какой результат. Иначе нечего показать на валидации.
- Изменения в интеграциях идут под нагрузкой, без окна на переключение.
Мы проходили этот сценарий на стороне подрядчика. В проекте бесшовной модернизации системы кредитного скоринга для корпоративных клиентов банка наш системный аналитик работал внутри core-команды банка: разбирал действующие стратегии скоринга, проектировал пять новых стратегий риск-оценки и переводил интеграции с REST на GraphQL. По интеграциям вышло сокращение объёма передаваемых данных на 40% и снижение числа запросов втрое, а все изменения выведены без остановки системы и потери данных.
Оговорюсь честно: это не ПВР-проект. Это модернизация скорингового контура в банке, у которого требования к доступности ровно те же, что будут у любого ПВР-проекта. Ценность здесь не в методологии, а в режиме работы. И три вещи из этого опыта переносятся в ПВР напрямую: несколько версий логики оценки, живущих одновременно и не мешающих друг другу; аналитик, который сидит внутри команды заказчика и разбирает legacy-стратегии до того, как проектировать новые; вывод изменений в критичный контур без окна недоступности.
Похожий режим был и в проекте импортонезависимой системы кредитования юридических лиц — там ограничением была не регуляторная дата, а замена платформы под действующим портфелем.
Пять моделей, которыми закрывают задачу
На рынке сложилось несколько способов закрыть переход на ПВР. Разберём их вместе со слабыми местами — включая ту модель, которую продаём мы.
Модель 1. Полностью своими силами
Вы строите весь контур сами: методологию, модели, витрины, хранилище, калькулятор RWA, отчётность.
Плюсы. Компетенция остаётся внутри — а она понадобится и после получения разрешения: модели придётся сопровождать, регулярно проводить их повторную валидацию и защищать перед регулятором. Полный контроль над архитектурой и приоритетами. Нет вендорской зависимости в самом чувствительном контуре.
Минусы. Самый долгий старт. Нужны риск-методологи с опытом диалога с ЦБ, дата-инженеры и разработчики одновременно — и всех надо нанять на рынке, где их мало. Ошибки методологии выясняются на валидации, то есть через год-полтора после того, как их допустили.
Модель 2. Вендорское решение расчётного слоя
Готовый продукт, закрывающий расчёт нормативов и регуляторную отчётность на основе ПВР. Пример — «Отчётность ЦБ РФ» в составе платформы Digital Q.Reporting «Диасофта» с расчётом кредитного риска заёмщика, витринами форм 0409113 и 0409114 и поэтапным внедрением по кредитным направлениям.
Плюсы. Расчётный слой и отчётность вы получаете обновлением продукта, а не отдельным проектом. Вендор отслеживает изменения в нормативных актах — это снимает с вас целый пласт сопровождения. Импортонезависимый стек, что после ухода западных поставщиков BI-платформ перестало быть опцией и стало обязанностью — отдельным направлением работ в большинстве банковских ИТ-планов.
Минусы. Продукт закрывает расчёт и отчётность, но не сами модели: PD, LGD, EAD остаются на вас, и именно они — предмет валидации. Вендор ориентирует роадмап на общий регуляторный календарь, и типовой сценарий он закроет вовремя. Но ваш частный случай — нестандартный сегмент портфеля, своя методика признания дефолта, специфика источников данных — в типовой релиз не входит и уходит в очередь доработок. А очередь эта в 2027–2029 годах будет плотной: дедлайн у всех клиентов вендора один, и приоритет в ней определяется размером контракта, а не остротой вашей ситуации.
Модель 3. Комплексный ИТ-партнёр «под ключ»
Интегратор берёт на себя платформу данных, разработку и валидацию моделей, калькулятор RWA и сопровождение на всех этапах. Такую модель публично предлагают крупные российские интеграторы с банковской практикой — от методологов до разработчиков в одной команде.
Плюсы. Один ответственный за результат вместо пяти подрядчиков. Опыт чужих проектов — интегратор уже знает, на чём разворачивают на валидации.
Минусы. Самая дорогая модель. Компетенция уходит вместе с командой интегратора — а сопровождать модели вам потом всё равно самим. Внутри крупного проекта вы слабо управляете составом команды: люди меняются по внутренней логике подрядчика.
Модель 4. Консалтинг по методологии плюс своя разработка
Внешние методологи ставят подход, план перевода и структуру ходатайства; реализацию вы делаете сами.
Плюсы. Дорогая экспертиза покупается точечно и на короткий срок. Инженерная часть и компетенция остаются внутри.
Минусы. Работает, только если у вас есть свободная инженерная мощность — а её обычно и нет. Стык между методологией и реализацией становится зоной, где всё и застревает: методологи написали, разработчики поняли иначе, выясняется на валидации.
Модель 5. Усиление core-команды внешними специалистами
Вы держите архитектуру, приоритеты и ответственность за модели у себя, а недостающие роли — системных аналитиков, backend-разработчиков, дата-инженеров, DevOps — добираете извне под конкретный этап. Это модель, которую продаём мы, и минусы у неё тоже есть.
Плюсы. Нет паузы на найм: закрытие роли занимает недели, а не квартал. Компетенция оседает внутри, потому что внешние специалисты работают в вашей команде и ваших процессах. Ресурс переносится между этапами: закончились витрины — те же люди уходят на калькулятор RWA или на отчётность. Нагрузка временная, и структура затрат ей соответствует: пик ПВР-проекта приходится на 2027–2029 годы, а держать под него постоянный штат до 2030-го и после — дорого.
Минусы. В пересчёте на час дороже собственного сотрудника. Нужен сильный внутренний владелец продукта или проекта: без него внешняя команда упирается в отсутствие решений на стороне заказчика и простаивает. И главное ограничение именно для ПВР: диалог с регулятором, защита моделей и ответственность за них не передаются подрядчику ни в какой конструкции. Внешние руки ускоряют реализацию — они не заменяют владельца методологии.
Чего не закрывает ни одна из моделей
Ни одна конструкция не решает три вещи.
Историю данных. Её нельзя купить, ускорить или аутсорсить. Она либо накоплена в нужном разрезе, либо нет.
Неопределённость с долей активов. Пока Банк России не установил нормативным актом, какую долю нужно перевести к 2030 году, оценка объёма работ у любого банка — это оценка с широкой вилкой. Планировать приходится с запасом, и это касается всех пяти моделей одинаково.
Жизнь после разрешения. Разрешение — не финиш. Модели придётся сопровождать, заново валидировать, объяснять регулятору и расширять на новые сегменты. ВТБ, получив разрешение в 2022 году, планировал переводить остальные значимые сегменты ещё три года. Проект, спроектированный как разовый рывок к дате, оставит вас без людей ровно тогда, когда начнётся постоянная работа.
Кому будет тяжелее
Требования одинаковые, а стартовые позиции — нет.
Если ваш корпоративный портфель разнороден по сегментам. Специализированное кредитование, проектное финансирование, лизинговые и факторинговые дочки — каждый сегмент со своей моделью и своим спором с регулятором. Чем сложнее структура портфеля, тем больше итераций.
Если в скоринговом контуре много легаси. Когда данные о заёмщиках живут в нескольких несогласованных системах, а часть решений принималась вне единого конвейера, восстановление истории дефолтов в требуемом разрезе превращается в самостоятельный проект — до начала основного.
Если вы недавно вошли в перечень СЗКО. Статус приносит повышенные требования к капиталу, ликвидности и стресс-тестированию — а теперь ещё и ПВР, причём дедлайн для всех общий, независимо от даты попадания в список.
Если банк проходил слияния и интеграции. Объединённый портфель означает объединённую историю данных — а она собирается из разных учётных контуров с разной методикой признания дефолта.
Легче будет, если у вас уже есть развитая платформа данных под другие задачи: аналитику, отчётность, МСФО 9. Значительная часть контура ПВР строится поверх неё, и проект начинается не с нуля, а с адаптации.
Чек-лист для ИТ-директора банка
Восемь вопросов, ответы на которые стоит иметь к концу 2026 года. На часть из них в одиночку не ответить — придётся идти к рискам, финансам и регуляторной отчётности. Это не недостаток списка, а свойство задачи: она не помещается целиком ни в одну функцию.
Ниже можно ответить на них самостоятельно — и после отправки увидеть, какой процент прошедших опрос ответил так же.
Последний вопрос обычно и определяет модель: что делать своими руками, а что — внешними. И отвечать на него лучше не в 2029 году.
Каков же итог?
Переход на ПВР — редкий случай, когда объём спроса на разработку можно оценить заранее: круг участников известен и конечен, дата зафиксирована законом, требования опубликованы десять лет назад.
Хорошая новость в том, что регулятор набирает практику, а сроки согласования сокращаются: шестнадцать месяцев у ВТБ против трёх с лишним лет у Райффайзенбанка — это не случайность, а кривая обучения с обеих сторон. Плохая — что подготовительная часть от этой кривой не зависит. История данных, витрины дефолтов, воспроизводимость расчёта и параллельный прогон двух подходов делаются одинаково долго и десять лет назад, и сейчас.
То, что за десять лет добровольным правом воспользовались четыре банка, — не показатель нерасторопности рынка. Это показатель сложности задачи: она требует одновременно риск-методологии, дата-инженерии и способности перестраивать боевой контур, не выключая его. Именно поэтому дедлайн 2030 года — про инженерный ресурс не меньше, чем про модели.
И ещё одно. Пик работ приходится на 2027–2029 годы, а после получения разрешения нагрузка не исчезает — она меняет характер, становясь постоянной и меньшей по объёму. Команда, набранная в штат под пик, к 2030 году окажется избыточной; команда, собранная только из внешних рук, к 2030 году унесёт с собой знание о том, как всё устроено. Работающая конструкция обычно посередине: владелец методологии и архитектуры внутри, переменная инженерная мощность снаружи.
Нужны системные аналитики, backend-разработчики или дата-инженеры с опытом в финтех-проектах под конкретный этап перехода? Расскажите о задаче — подберём специалистов под ваш стек и сроки.