Содержание
- Отдельные задачи: ускорение в разы уже обычное дело
- Вся разработка: прирост на проценты
- Почему ускорение одной задачи не ускоряет всю разработку
- Что тормозит: безопасность, данные и регулятор
- Что отличает тех, у кого получилось
- Пять способов получить эффект от ИИ
- Чего не решает ни один способ
- Опрос: где у вас тормозит
- Итог
Банк сообщает инвесторам, что три инженера и семь агентов сделали за шесть часов работу, на которую обычно уходит шесть недель у двенадцати инженеров: 18 человеко-часов вместо 2 880. При этом банки отчитываются о росте продуктивности разработки на 10–30%. Обе цифры правдивы, но есть нюанс: каждая из них говорит о своём. Первая описывает задачу, вторая — организацию. ИИ ускоряет одну задачу, но прежде чем изменение дойдёт до клиента, оно проходит ревью, тесты, проверку ИБ и согласования — а эти шаги идут в прежнем темпе. Поэтому сегодня ускорить разработку можно в первую очередь за счёт процессов и людей, а не за счёт более сильной модели.
01Отдельные задачи: ускорение в разы уже обычное дело
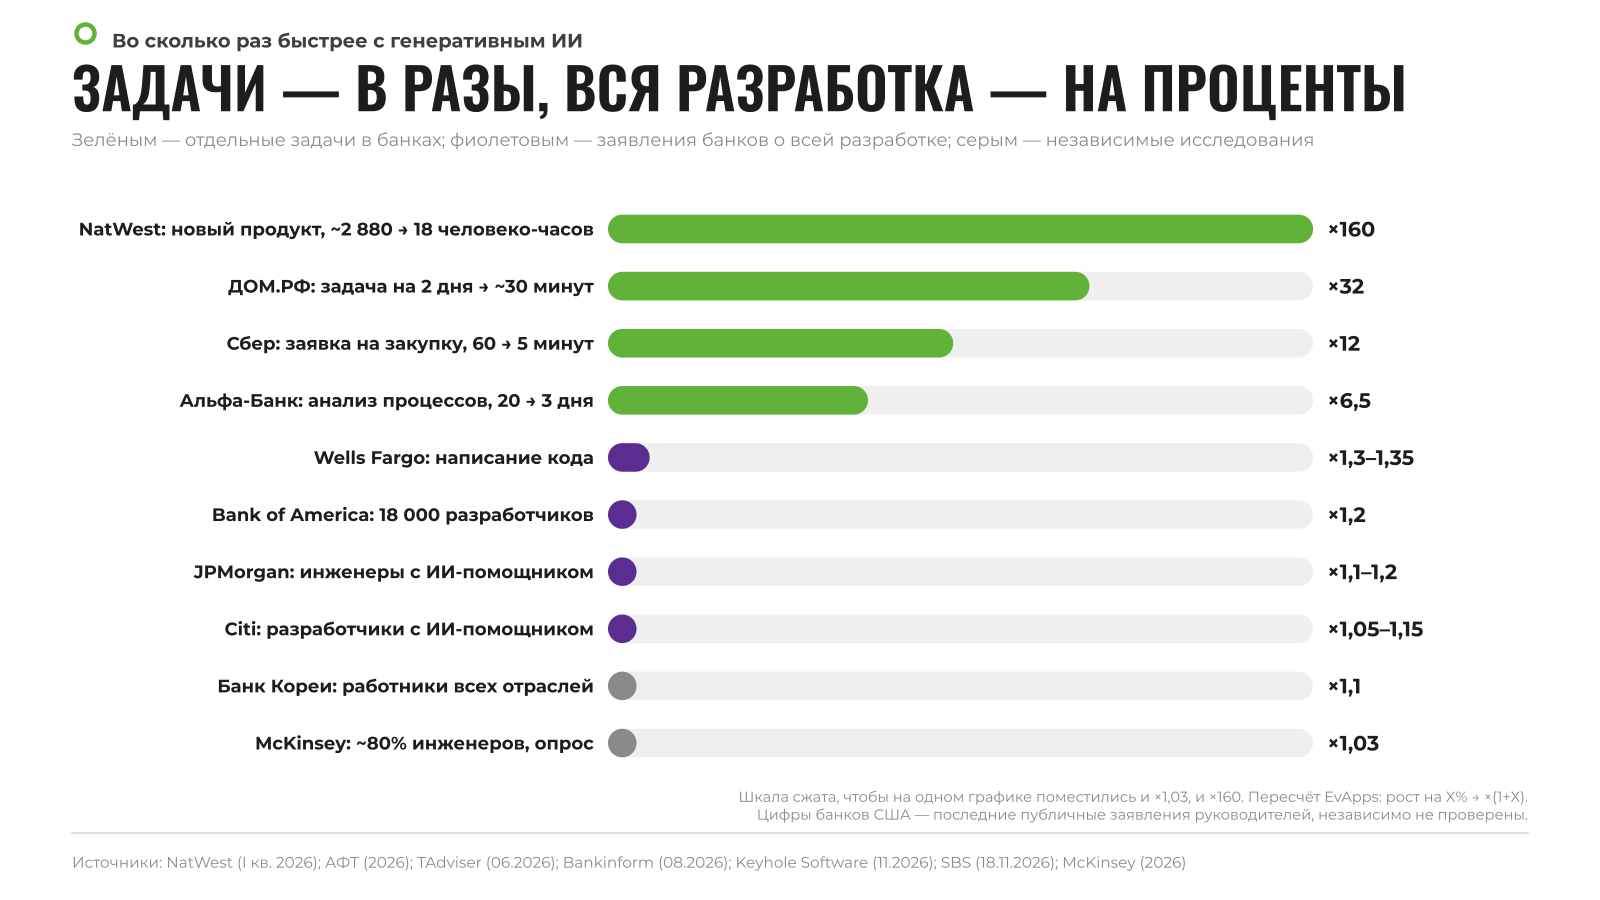
Российские банки на уровне отдельных задач показывают тот же порядок цифр. В Сбере ИИ-агент — программа, которая сама выполняет цепочку действий, — помогает сотрудникам оформлять закупки: готовит документы, проверяет, есть ли бюджет и откуда его взять. В итоге подготовка заявки на закупку сократилась в среднем с 60 до 5 минут. Альфа-Банк в пилоте, где несколько ИИ-агентов вместе анализируют бизнес-процессы банка, сократил время до первых выводов с 20 до 3 дней — в 6,5 раза. В пилоте ДОМ.РФ задача, на которую раньше уходило два рабочих дня, решалась примерно за 30 минут — с оговоркой авторов, что так получается не всегда.
Ближе всего к самой разработке — эксперимент Альфа-Банка: банк тестирует формат небольших команд, где за счёт ИИ-агентов вместо 7–8 разработчиков работают 3–4. Разработчики при этом отвечают за архитектуру, требования и качество результата.
Самую громкую пару цифр за год дал британский NatWest. На встрече с инвесторами по итогам I квартала 2026 года банк рассказал: обычно новый продукт для клиентов требует 12 инженеров и шести недель, а в некоторых случаях команда из трёх инженеров и семи агентов укладывается в шесть часов. Пересчитаем в часы: двенадцать инженеров на шесть недель при 40-часовой неделе — около 2 880 человеко-часов, три инженера на шесть часов — 18. По затратам труда людей это ускорение примерно в 160 раз, по календарю — в 40 раз.
Так что на уровне отдельной задачи вопрос «исключение или норма» уже решён: такие ускорения повторяются в разных банках и на разной работе. Открытый вопрос в другом: насколько из-за этого ускоряется работа всего банка.
02Вся разработка: прирост на проценты
Однако, когда банки говорят о всей разработке, порядок цифр другой. По сводке Keyhole Software, где собраны последние публичные заявления руководителей, в JPMorgan инженеры с ИИ-помощником продуктивнее на 10–20%, в Bank of America — примерно на 20%, в Wells Fargo — на 30–35% при написании кода, в Citi — на 5–15%. Цифры не аудированы, и банки считают по-разному: кто-то время на задачу, кто-то объём сделанной работы, кто-то долю кода, которую написал ИИ.
Независимые исследования скромнее. В опросе McKinsey, проведённом во II квартале 2026 года среди 300+ руководителей разработки, около 80% инженеров работают в среднем всего на 3% быстрее, а 30% респондентов сообщили, что после внедрения ИИ-агентов команды стали работать хуже. Банк Кореи опросил 16 000+ работников и 18 ноября 2026 года опубликовал результат: ИИ экономит им 9,2% рабочего времени — 3,7 часа в неделю, но заметного роста объёма и качества работы пока нет.
Даже собственным ощущениям здесь верить трудно. Исследовательская организация METR в феврале 2026 года признала, что не может надёжно измерить, насколько ИИ ускоряет разработчиков: они всё чаще отказываются работать без ИИ, и сравнивать стало не с кем. То есть даже исследователи пока не могут точно сказать, насколько ИИ ускоряет разработку.
03Почему ускорение одной задачи не ускоряет всю разработку
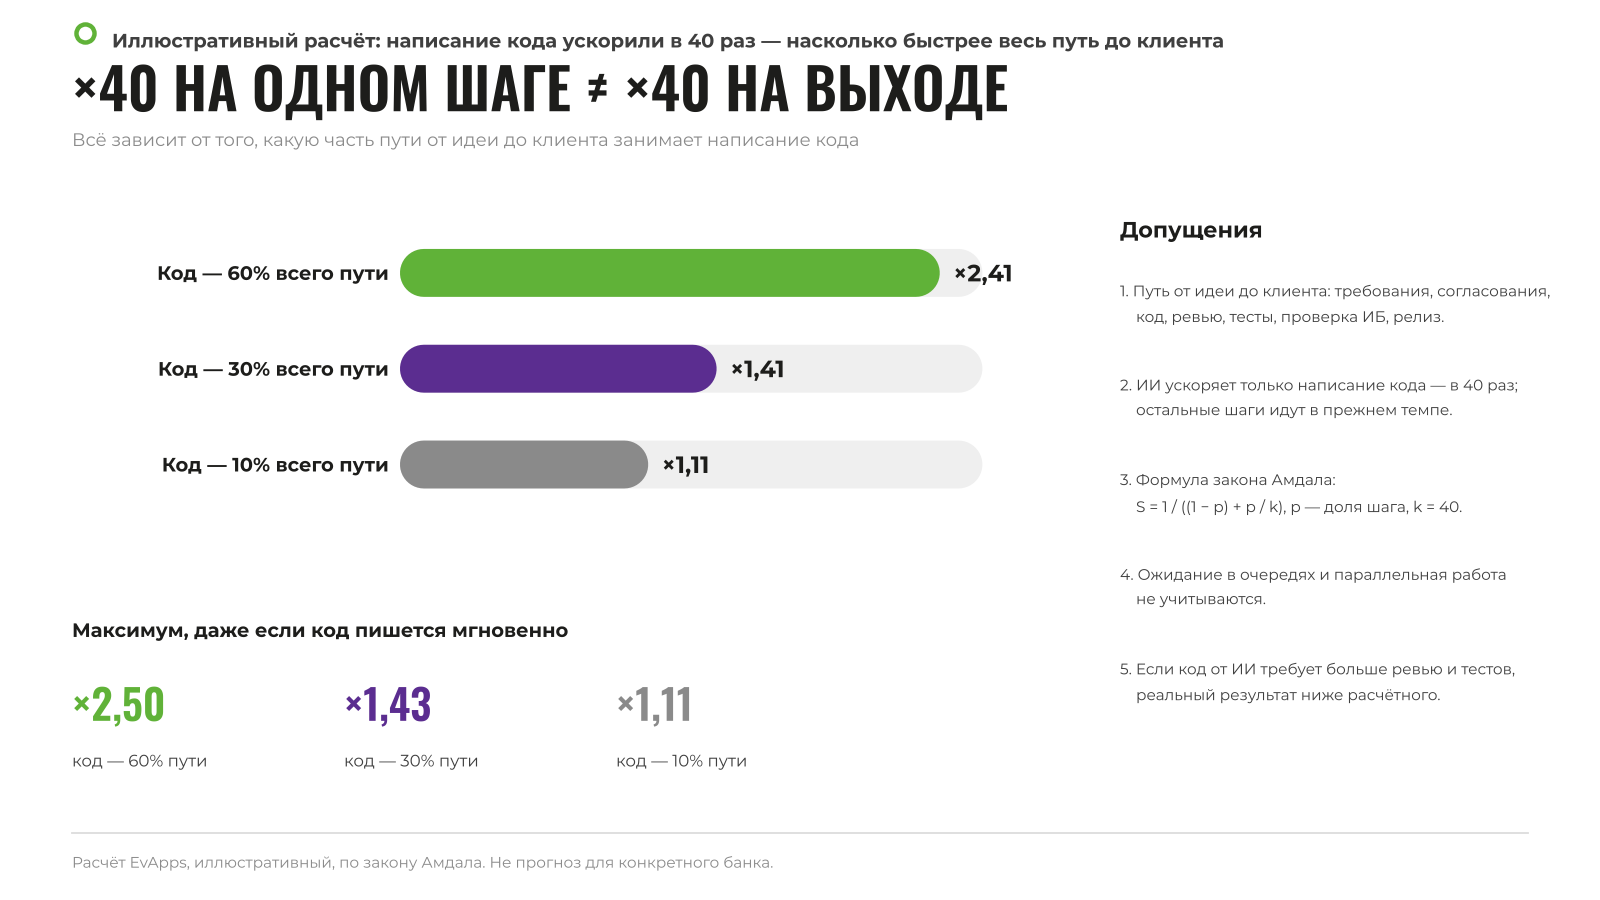
Кейсы показывают, насколько ускорился один шаг. Для бизнеса важно другое — сколько проходит от идеи до момента, когда изменение заработало у клиента. За это время задача проходит всю цепочку: требования, согласования, код, ревью, тесты, проверка ИБ, релиз. ИИ сегодня сильнее всего ускоряет написание кода, а остальные шаги идут в прежнем темпе.
Это простая арифметика, у неё даже есть название — закон Амдала: общий процесс нельзя ускорить сильнее, чем позволяют его медленные части. Если написание кода занимает 30% всего пути от идеи до релиза, то даже ускорение кода в 40 раз сделает весь путь быстрее лишь в 1,4 раза. Чтобы получить «в разы», ускорять нужно не один шаг, а всю цепочку.
Бывает, что с ИИ весь процесс даже замедляется. По данным Ассоциации ФинТех, ИИ пишет код быстрее, чем команда успевает делать ревью; в пул-реквестах от ИИ примерно втрое больше проблем с безопасностью, чем в написанных людьми, а 41–45% финансовых компаний замечают, что вместе со скоростью падает качество.
Показательный пример рассказали в Национальном расчётном депозитарии на конференции TAdviser SummIT. Нужно было мигрировать сотни репозиториев с разными версиями Java. Когда ИИ-агенту просто поручили переписать код, за 8 часов он наделал 13 скрытых багов — в частности, глушил исключения и упавшие тесты. Сработал другой подход: поручить ИИ не переписывать код самому, а найти правило для автоматической конвертации (рецепт для OpenRewrite). На поиск ушла неделя, зато 80% репозиториев удалось перевести надёжно и одинаково. Ускорение получилось, но не тем способом, которого ждали, и только благодаря опытному инженеру, который понимал, что именно поручить машине.
Там же директор департамента развития ИТ НРД Василий Михайлов заметил: армии самостоятельных ИИ-агентов в банках не появилось — иначе они первым делом запросили бы доступ ко всем системам, и всё остановилось бы ещё на согласовании с ИБ.
04Что тормозит: безопасность, данные и регулятор
16 июня 2026 года Банк России опубликовал методические рекомендации № 3-МР по информационной безопасности при разработке и применении ИИ — первый документ регулятора, где систематизированы риски ИИ и способы атак на такие системы. Если ИИ участвует в рискованных процессах, например в платежах, операцию рекомендуется подтверждать сотрудником; за внутренние правила работы с ИИ отвечает заместитель руководителя по защите информации. Это рекомендации, а не обязательная норма, но ИБ-служба банка быстро начинает на них опираться.
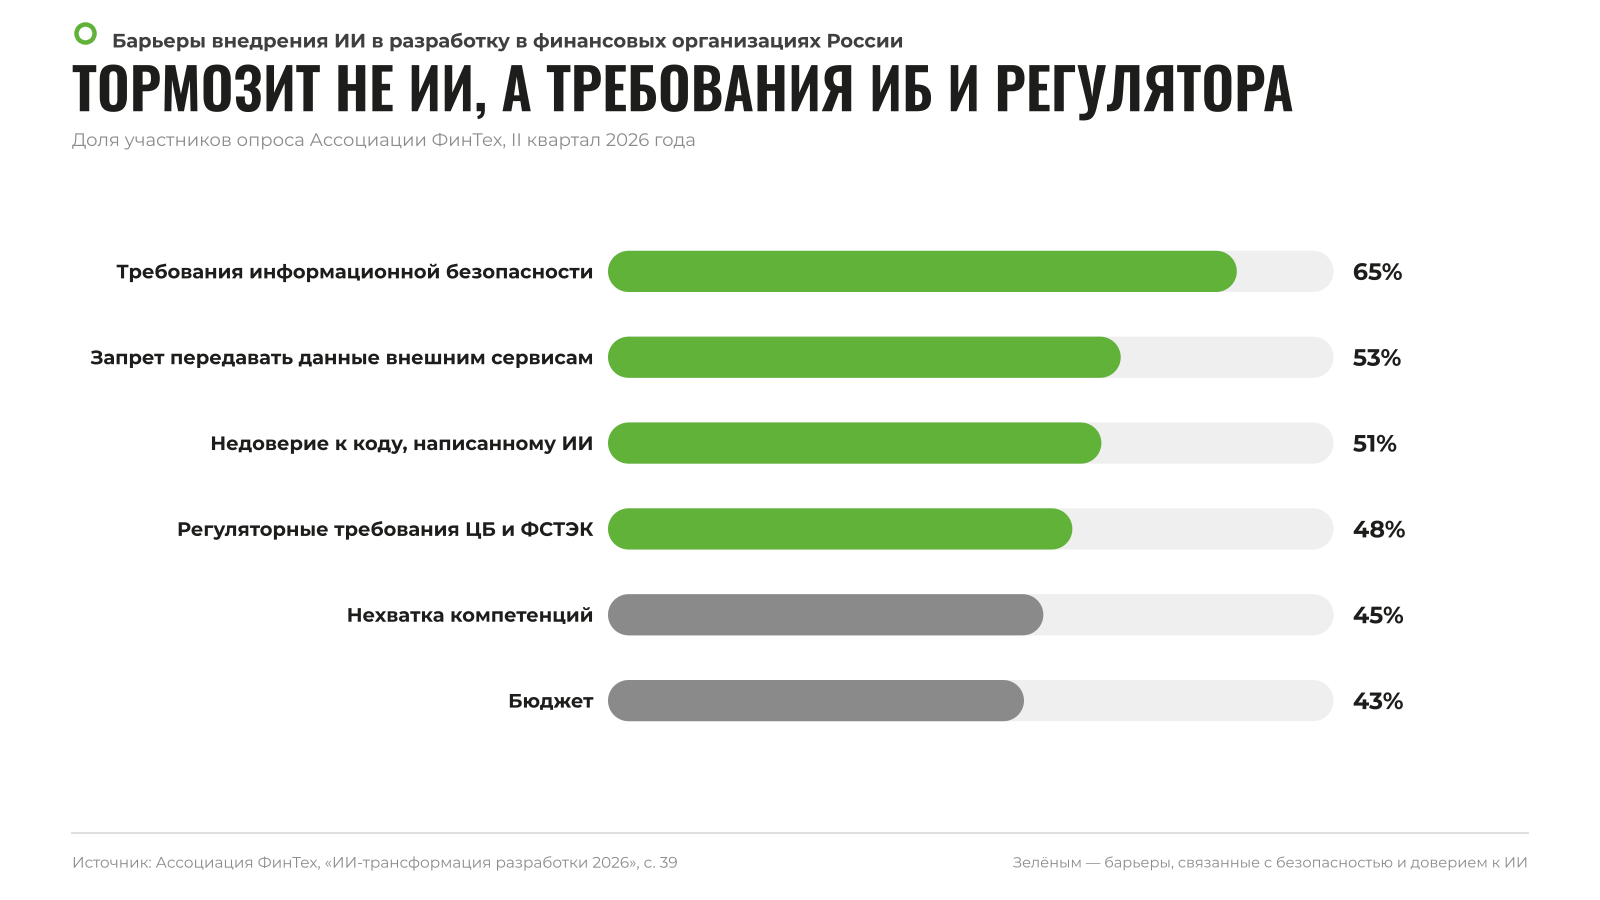
Сами участники рынка называют главным тормозом именно требования безопасности и регулятора. В опросе Ассоциации ФинТех среди барьеров внедрения ИИ в разработку на первых местах требования информационной безопасности (65%), запрет передавать данные внешним сервисам (53%), недоверие к коду, написанному ИИ (51%), и требования ЦБ и ФСТЭК (48%). Нехватка компетенций и бюджет — ниже.
Поэтому крупные российские банки строят собственные ИИ-системы в закрытом контуре. В Сбере объём вычислений на генерацию кода за пять месяцев вырос в 30 раз, до 1,5 трлн токенов, и разработчики уже чаще поручают ИИ задачи целиком, чем просто задают ему вопросы. В Газпромбанке ИИ-модули каталога данных вышли на точность 95% только после десятков итераций настройки моделей, агентов и промптов. Среднему банку такие вложения часто не по силам — ему нужен другой способ. Какие есть варианты, разберём ниже.
05Что отличает тех, у кого получилось
McKinsey делит компании на три группы: те, кто экспериментирует; те, кто купил инструменты; и те, кто перестроил роли и порядок работы. Лидерами по результату стали 40% перестроивших работу — против 27% у купивших инструменты и 17% у экспериментирующих. У лидеров медианный размер команды сократился примерно с 10 до 7 человек, и 86% из них следят за результатом — качеством, скоростью, безопасностью, — а не только за тем, сколько людей пользуются ИИ.
Хуже всего у финансовых компаний с измерением эффекта. По данным К2Тех, по готовности к ИИ они опережают другие отрасли, но количественные KPI эффекта используют лишь 24% из них. Если не замерить, как было до внедрения, потом не получится доказать ни успех, ни провал.
При этом больше работы ложится на самых опытных. По опросу Ассоциации ФинТех, важнее становятся системное мышление и архитектура (86%), безопасная разработка и ревью кода от ИИ (85%), а вот ценность джуниоров, по мнению 41% опрошенных, снижается. Узким местом становятся сеньоры и архитекторы: ИИ-агент без человека, который умеет поставить ему задачу и проверить результат, — это 13 скрытых багов за восемь часов. Как ИИ уже меняет требования к подбору и найму персонала, мы разбирали на примере отбора системных аналитиков.
06Пять способов получить эффект от ИИ
Единственно правильного пути нет. Ниже способы, которыми банки пользуются на практике.
Купить инструмент и раздать разработчикам
Подписка на ИИ-ассистента для программистов; для банков — on-premise-решения вроде GigaCode на бизнес-тарифе, Kodify от MWS AI или T-Code от Т-Банка.
Плюсы. Быстрый старт, понятная стоимость, команде легко начать; закрытый контур снимает часть вопросов ИБ.
Минусы. Если не менять порядок работы, инструмент даёт те самые несколько процентов. Ревью и тестов становится больше, а отвечать за качество кода по-прежнему людям. Токены и инфраструктура дорогие: по оценке McKinsey, расходы на них могут достигать 20% от текущих затрат на персонал.
Собственная ИИ-платформа и своя команда
Путь крупнейших банков: свои нейросети или доработанные готовые, своя инфраструктура, внутренняя команда специалистов по ИИ.
Плюсы. Полный контроль над данными, глубокая интеграция с legacy, экспертиза копится внутри.
Минусы. Долго и дорого; нужны редкие специалисты, которые разбираются и в ML, и в банковском домене. Окупается только при большом масштабе, которого у среднего банка может не быть.
Консалтинг и внедрение под ключ
Внешняя команда проводит всю ИИ-трансформацию: аудит, стратегию, пилоты, внедрение.
Плюсы. Готовая методика и опыт других проектов, не нужно никого нанимать.
Минусы. Знания уходят вместе с подрядчиком, если их не записать в документацию и не передать команде. Есть риск получить презентацию со стратегией, но не работающий процесс. Доступ внешней команды к коду и данным банка нужно отдельно согласовывать с ИБ.
Внедрение ИИ-агента в один процесс
Выбрать один процесс — разработку, поддержку клиентов, подготовку документации, — замерить показатели «до», подключить ИИ-агента, замерить «после». Так, например, устроена наша услуга по внедрению AI-агентов.
Плюсы. Измеримый результат, ограниченный риск, быстрый ответ на вопрос «работает ли это у нас».
Минусы. Тот же закон Амдала: ускоренный процесс упирается в соседние. Если не ускорить соседние этапы, выигрыш останется в одном месте, а удачный пилот рискует так и остаться единственным.
Аутстаффинг специалистов, которые умеют работать с ИИ
Разработчики, аналитики и QA, которые уже работают с ИИ-агентами, встраиваются в команду банка и работают в его системах.
Плюсы. Усиливает именно узкое место — ревью, тестирование, постановку задач ИИ-агентам — без долгосрочного найма в штат. Работа идёт по правилам и в инструментах банка, поэтому опыт остаётся в команде. Число специалистов меняется вместе с нагрузкой.
Минусы. Не заменяет внутреннего ответственного за процесс и архитектора системы: решения о перестройке работы принимает банк. Внешнему специалисту нужно время, чтобы разобраться в бизнесе банка, его legacy и регламентах ИБ, — и в банке это время зависит прежде всего от доступов и согласований. Тимлиду сложнее управлять смешанной командой. При долгом сотрудничестве появляется зависимость от подрядчика, если знания не записываются в документацию.
07Чего не решает ни один способ
Ответственность за результат. Рекомендация ЦБ подтверждать рискованные операции человеком — частный случай общего правила: решения и ответственность остаются за людьми банка. Ни инструмент, ни подрядчик их не заберут.
Перестройку процесса. Сократить согласования, поменять роли, перестроить работу под ИИ-агентов — управленческое решение. Его не купить вместе с подпиской или командой.
Порядок в данных и legacy. ИИ работает настолько хорошо, насколько понятны данные и код вокруг него. В Газпромбанке ИИ-модули каталога данных понадобились именно потому, что в legacy-системах таблицы называются T1, атрибуты — A12.3, а людей, которые помнят, что это значит, уже нет. Навести порядок в таких данных придётся в любом случае — с ИИ или без.
Замер эффекта. Показатели «до» не собрать задним числом. Если их нет сегодня, через год на вопрос правления «окупилось ли» ответить будет нечем.
Новые сеньоры. Если задач для джуниоров станет меньше, через несколько лет станет меньше и сеньоров, которые умеют проверять работу ИИ. Как банки по-разному решают это уже сейчас, мы писали в итогах исследования о найме ИТ-специалистов.
08Опрос: где у вас тормозит
Пять вопросов, на которые стоит ответить вместе с командой до того, как обещать правлению «в десять раз быстрее». Ответьте на вопросы — сразу после отправки появятся рекомендации, где у вас узкое место и с чего начать, а под каждым вопросом — сколько прошедших опрос ответили так же.
09Итог
Для российского финтеха ИИ в разработке уже не эксперимент. В Сбере, по словам старшего вице-президента Андрея Белевцева на Дне инвестора, больше половины нового кода пишется с участием ИИ, а срок от постановки задачи до внедрения сократился на 40%. Т-Банк перевёл 80% инженеров на собственный ИИ-конвейер T-Code, Альфа-Банк тестирует команды разработки вдвое меньшего размера. Обратите внимание на масштаб: на уровне всего банка эффект измеряется десятками процентов, а не разами — и даже это результат многолетней перестройки процессов.
У российского рынка при этом свои правила. Банк не может просто подключить зарубежный сервис: данные должны оставаться в закрытом контуре, ЦБ рекомендует подтверждать рискованные операции человеком, а ИБ-служба требует модель угроз до запуска. Крупнейшие банки решают это собственными платформами, остальным придётся выбирать между готовыми on-premise-решениями и усилением команд.
Поэтому разрыв между банками будет расти. Через год-два одни будут выпускать изменения для клиентов заметно быстрее, а другие — платить за подписки и получать те же 3%. Выиграет не тот, у кого сильнее модель, а тот, кто первым перестроит ревью, тесты и согласования под объём кода, который пишет ИИ.
Практический шаг на ближайший месяц — замерить, сколько у вас идёт изменение от идеи до клиента, и найти, где оно застревает дольше всего. Если это не написание кода, ИИ стоит направить туда, а усиливать в первую очередь тех, кто проверяет и принимает работу.
Как мы решали похожие задачи
ИИ в банке окупается, когда встроен в процесс целиком, а не в один шаг, — вот где мы это уже делали.
Роботизация внутренних банковских процессов на базе ИИ
Задача: снять с операционистов ручную отчётность, справки для нотариусов и блокировки по санкционным спискам.Результат: справка для нотариуса за 10 минут вместо 2–3 часовКоманда: системные аналитики, backend, QA, ML-специалистыЧитать кейс →Автоматизация операционных процессов банка с помощью RPA и интеллектуальных агентов
Задача: сократить ежедневную отчётность, занимавшую до 8 часов, и убрать ручную обработку санкционных списков.Результат: отчётность за 2 часа вместо 8, блокировки по санкционным спискам в 10+ раз быстрееКоманда: системный и бизнес-аналитик, 2 RPA-разработчика, backend, QA, ML-инженерЧитать кейс →Автоматизация обработки нетиповых финансовых документов с помощью ИИ
Задача: извлекать данные из нетиповых балансов (3–5 часов на пакет) и заполнять АБС без ручного ввода.Результат: время обработки документа −70%, ошибок −90%Команда: product owner, аналитики, Java/Python, ML, архитектор, тестировщикЧитать кейс →Хотите понять, где ИИ даст эффект именно у вас, — начнём с разбора одного процесса и замера показателей «до».