Содержание
Аналитическая компания Gartner назвала геопатриацию (перенос рабочих нагрузок из глобальных облаков под национальную юрисдикцию) одним из главных технотрендов 2026 года. В России этот тренд приобрёл форму нормативного дедлайна: по проекту постановления Минцифры значимые объекты КИИ должны полностью перейти на отечественное ПО к 1 января 2028 года. У банков фронт уже свой — ДБО, процессинг и антифрод замещены первыми, а ядро — АБС, СУБД и серверные ОС — остаётся самым тяжёлым участком. Разбираем, где рынок реально находится в ноябре 2026-го, какие риски несёт с собой миграция трёх ключевых систем и какие модели перехода работают лучше всего.
01Откуда взялся дедлайн-2028: карта правил
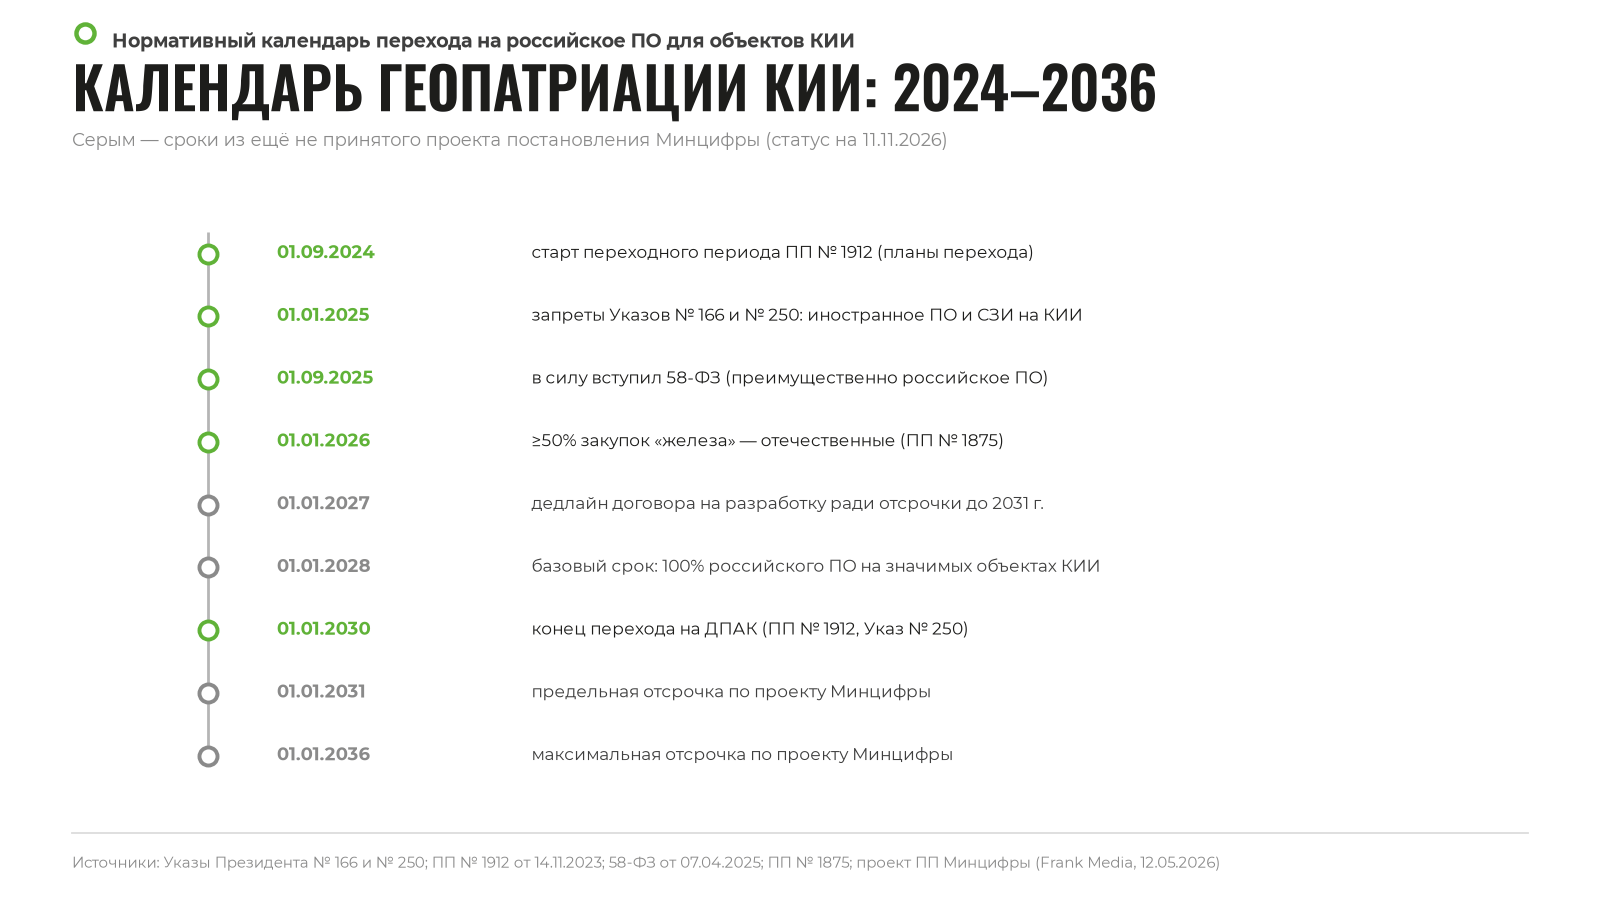
«Геопатриация» — не юридический термин, а формулировка Gartner: перенос данных и приложений от глобальных провайдеров к суверенным сервисам, расходы на которые на 2026 год аналитическое агентство оценило более чем в $80 млрд. Российский вариант регулируется не одним законом, а целым пулом документов с разными сроками:
- Указ Президента № 166 и Указ № 250 с 1 января 2025 года запретили госорганам и владельцам объектов КИИ использовать иностранное ПО и иностранные средства защиты информации;
- Постановление Правительства № 1912 от 14.11.2023 запустило переход субъектов КИИ на доверенные программно-аппаратные комплексы с 1 сентября 2024 по 1 января 2030 года;
- 58-ФЗ от 07.04.2025 закрепил преимущественное применение российского ПО на объектах КИИ, вступив в силу 1 сентября 2025 года;
- Проект постановления Минцифры, внесённый в мае 2026-го, задаёт базовый срок 1 января 2028 года с отсрочками до 2031-го (для проектов, начатых до 2026-го, и договоров на разработку российского ПО, заключённых до 01.01.2027) и до 2036-го (для особо значимых проектов 2026–2027 годов). На ноябрь 2026-го документ все еще остаётся проектом.
Контроль над банковским сегментом у ЦБ: с марта 2023 года регулятор мониторит переход по квартальной отчётности, а с мая 2024-го проверяет банки напрямую. За срыв сроков готовят оборотные штрафы, а ФСТЭК ещё в ноябре 2025-го фиксировала, что владельцы значимых объектов дробили системы и занижали категорию, чтобы не попадать под запреты.
02Что уже заменено и что осталось
Если наложить карту сроков из предыдущего раздела на то, что реально происходит в банковских системах, мы получим следующую картину.
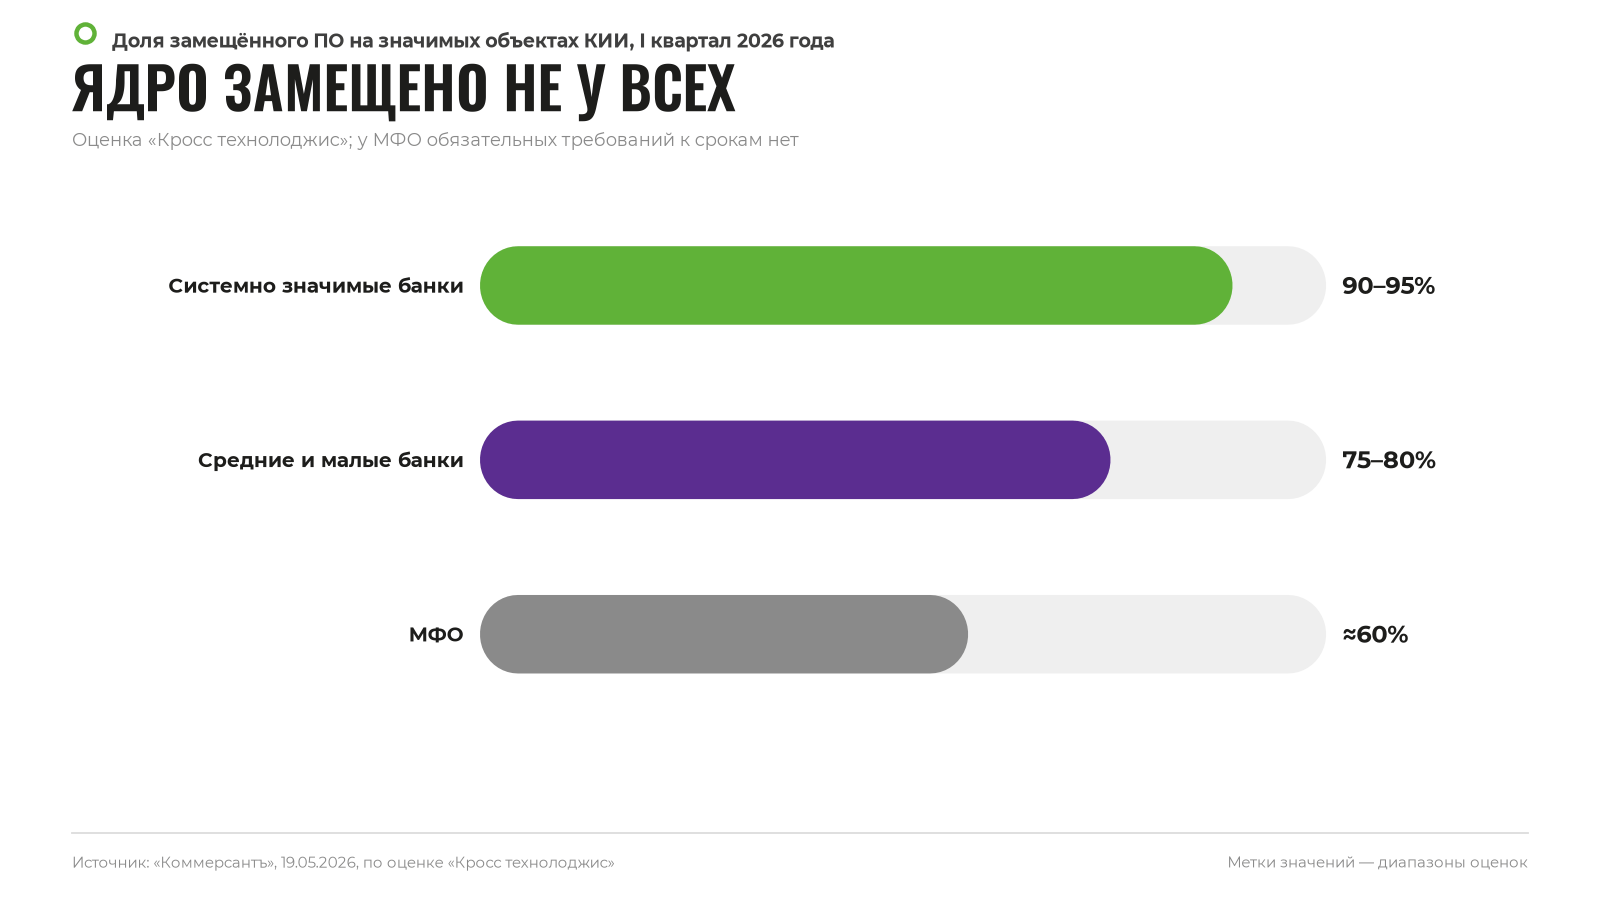
К первому кварталу 2026 года системно значимые банки довели уровень замещения ПО до 90–95%, средние и малые — до 75–80%, МФО — примерно до 60%: им обязательных требований, в отличие от банков, пока не предъявляют, а их собственный нормативный срок наступает в 2027-м (подробнее — в нашей статье про реформу МФО). Заместить успели фронтовые системы — ДБО, процессинг, антифрод, часть BI и ИБ-решений. Тяжелее всего даются серверные ОС, СУБД, ERP и АБС — рынку не хватает зрелых продуктов в этих классах.
При этом темп падает: рост продаж отечественного ПО снизился с 24% в 2024–2025 годах до 5–10% в первом полугодии 2026-го, а цены лицензий за первый квартал выросли на 10–20% год к году — то есть, классический рынок продавца налицо. Из чего можно заключить, что "лёгкая" часть миграции закончилась; остались самые дорогостоящие процессы. И это не только наша интерпретация, но и выводы рынка: обзор по исследованию Б1, опубликованный в понедельник, называет «наиболее очевидную часть» импортозамещения завершённой — дальше остаются сложные классы ПО, а распределение бюджетов у заказчиков становится избирательнее. Эту мысль дополняет и статистика ЦБ: во втором квартале 2026 года российский бизнес потратил 74,6 млрд рублей на зарубежные ИТ-услуги — на треть больше, чем кварталом ранее; такова тенденция по всему рынку, не только в банках, и она означает, что недостающие мощности и экспертизу компании продолжают арендовать за рубежом.
03АБС: операция на открытом сердце
Начнём с самого тяжёлого участка. Формально рынок АБС уже почти "наш": уже к середине 2024 года около 80% банков работали на импортозамещённых системах, из них примерно 30% — на ЦФТ, около 20% — на «Диасофте», около 10% — на R-Style Softlab. Более свежих публичных долей по вендорам с тех пор рынок не публиковал, а цель, которую ставят перед собой крупные банки, — довести замещение ИТ-систем до 85–90% к 2027 году.
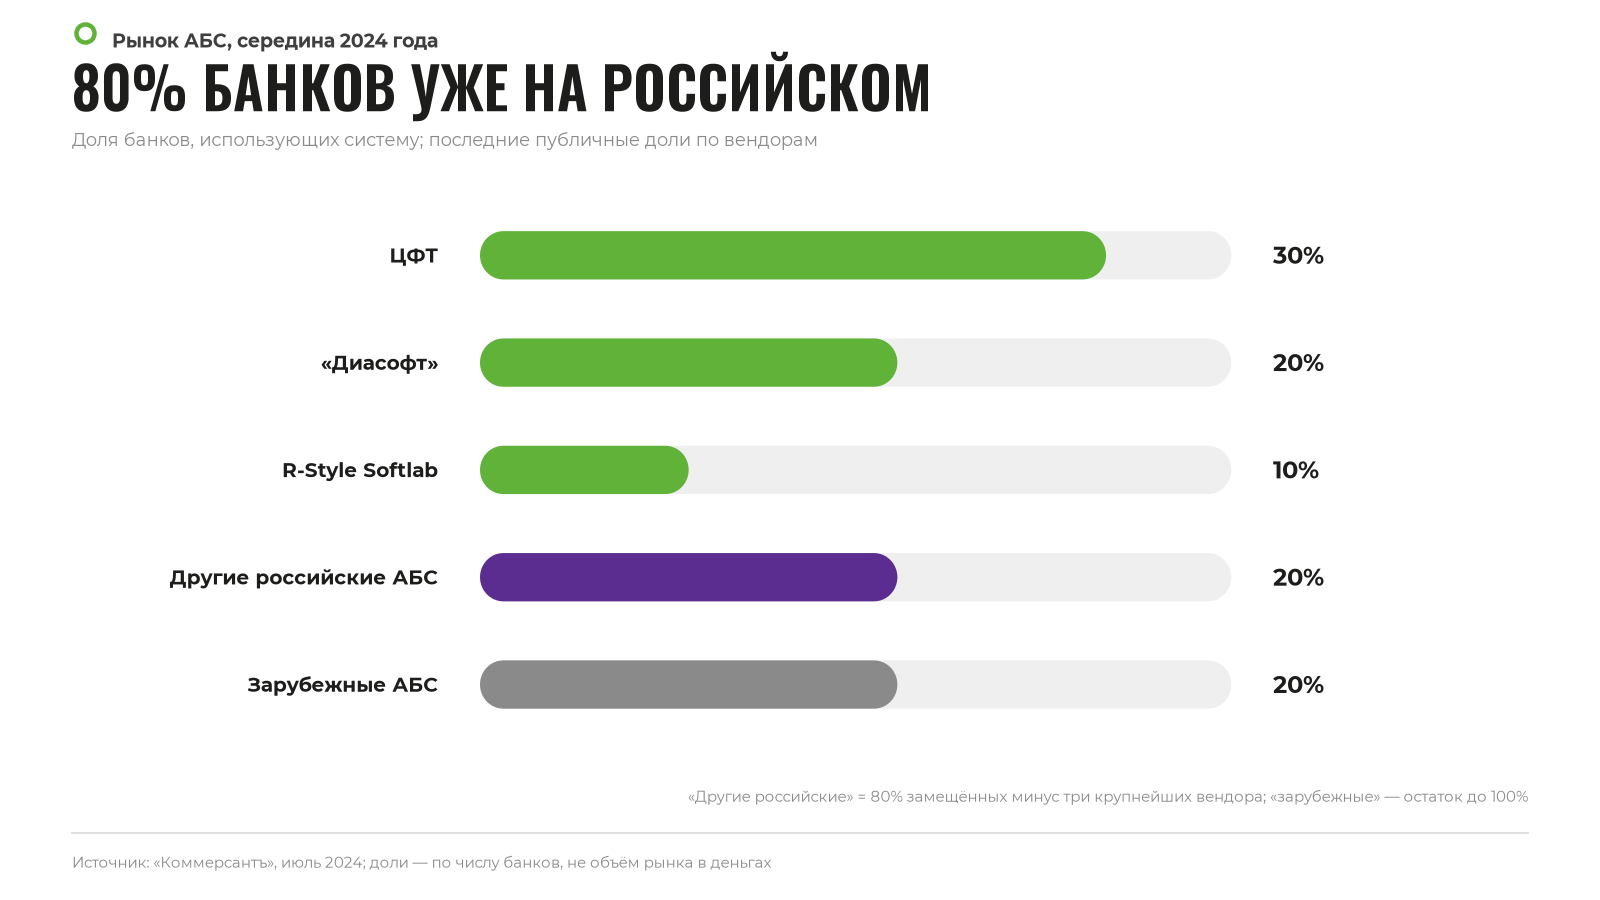
Но «доля банков» не означает, что в них всех ядро уже замещено: у крупных игроков именно АБС остаётся последним рубежом. ВТБ строит новую АБС совместно с «Т1», Газпромбанк перевёл данные АБС с Oracle на Postgres Pro Enterprise, Сбер — на собственную Platform V. В начале недели, 9 ноября 2026-го, «Диасофт» отчиталась о замене Oracle WebLogic на свой Digital Q.AppServer в одном из банков топ-10 — инфраструктурная обвязка ядра "дожимается" прямо сейчас.
Разберём, чем рискует банк на этом участке:
- Двойная миграция. АБС тянет за собой СУБД: переход с Oracle на отечественную платформу — отдельный годовой проект даже для подготовленной команды. Менять ядро и СУБД одновременно — худший сценарий; поэтапность спасает ситуацию, но удваивает сроки.
- Данные и конвертеры. Главное имущество банка — остатки, проводки, история. Мосты между старой и новой системой нужны с обратной совместимостью, иначе сверка разваливается.
- Double-run и откат. Параллельная работа двух АБС на месяц вперёд — единственный способ переключиться без остановки платежей; план отката должен существовать еще до старта, а не придумываться в спешке после инцидента. Публичная практика это подтверждает: на форуме ВБА-2026 финтех ЮMoney и «ПрограмБанк» представили кейс замены АБС без остановки платежей.
- Очередь к вендору. На рынке 3–4 реальных лидера в каждом классе: внедренцы у них — дефицит, цены растут на 10–20% в год, а «сырость» отдельных продуктов — признанная проблема.
- Календарь. До базового дедлайна — около 14 месяцев. Проект постановления даёт легальную отсрочку до 2031-го тем, у кого договор на разработку российского ПО заключён до 1 января 2027-го, то есть окно для этого инструмента закрывается меньше чем через два месяца. Это теоретически предсказывает волну договоров, которые рынок подпишет в декабре.
04Процессинг: миграция на ходу
Если АБС — самый тяжёлый участок пути, то процессинг освоен лучше всего: рынок ушёл здесь дальше всех ещё и потому, что довольно давно занялся замещением этого слоя. OpenWay, вендор Way4, ушёл из России в 2022 году; Сбер начал уводить карты с Way4 на собственный процессинг ещё в 2021-м, а ОТП Банк в марте 2025-го первым мигрировал на российский Solar от «Ростеха» — переключение прошло за одну ночь. Фундаментом платежей НСПК стала ещё в 2014–2015 годах, заменив Visa и Mastercard.
Кажется, что здесь всё давно решено. Но у раннего старта своя цена — риски сохранились, но они другого сорта, нежели в АБС:
- Платёжная непрерывность. Процессинг не умеет «простаивать»: миграция — это ночные переключения, эмуляционные стенды, сертификация операций НСПК и генерации карт. Кейс ОТП показал, что маршрут отработан, но цена ошибки — не отчёт, а остановка эквайринга.
- Замороженные лицензии. Отдельные банки продолжают работать на купленных лицензиях Way4: функциональность знакома, миграции почти нет, но и обновлений и патчей от разработчика уже не будет, а с точки зрения дедлайнов-2028 это не решение, а откладывание проблемы в долгий ящик.
- Криптомодули. Под платёжной системой лежат HSM: НСПК и ЦБ завершили их замену только в феврале 2025 года, а полная стоимость замены оценивалась в 30–50 млрд рублей; часть устройств до сих пор живёт на «сером» импорте без патчей.
05ДБО: фронт закрыт, но правила обновились
Тройку замыкает самый благодарный участок — фронт. ДБО заместить было проще всего — и его заменили первым. Топовые банки давно перешли на собственные платформы: Сбер, ВТБ, ПСБ и Т-Банк начали до санкций, средние банки собирают решения у БИФИТ (по данным вендора, его iBank используют более 40% банков страны), BSS и BPSC.
Фронт закрыт, но, тем не менее, норматив вокруг него усилился именно в 2025–2026 годах:
- с 1 июля 2025 года обработка персональных данных через иностранные сервисы требует дублирования на российских серверах;
- с 7 июля 2026 года штрафы за вход на сайты и в сервисы через иностранные системы авторизации доходят до 700 тыс. рублей — «войти через Google» в корпоративном и розничном ДБО пришлось переделывать.
Риски здесь тоньше, чем в АБС: миграция ДБО — это не только технология, но и конверсия. Переписанный мобильный банк с другим UX роняет воронку онбординга, а корпоративные клиенты тянут за собой интеграции с 1С и бухгалтерскими контурами, которые тоже придётся переводить.
06Четыре модели перехода
Практика последних четырёх лет уложилась в четыре модели. Разберём каждую с её сильными и слабыми сторонами.
1. Собственная разработка. Сбер с Platform V и ВТБ с «Т1» строят системы под себя. Плюсы: полный контроль, доменная специализация, отсутствие лицензионной зависимости. Минусы: это многолетние бюджеты и собственная инженерная база уровня банка из топ-20, что для среднего банка — непозволительная роскошь.
2. Реестровая платформа вендора. ЦФТ, «Диасофт», R-Style Softlab, «ПрограмБанк» — это путь 80% банков. Плюсы: продукт из реестра российского ПО, поддержка, функциональность, проверенная на десятках внедрений. Минусы: олигополия с растущими ценами, очередь на внедрение, а уникальные продукты банка всё равно дорабатываются поверх платформы.
3. Развёртывание купленной лицензии ушедшего вендора. Пример — банки, развернувшие Way4 на своей площадке после ухода OpenWay (TAdviser). Плюсы: нулевая функциональная миграция, знакомый инструмент. Минусы: нет обновлений и патчей, продукт вне реестра, и к 2028 году такая модель заведёт компанию в тупик, поэтому её честнее назвать временным решением.
4. Платформа плюс подрядное усиление. Средний вариант для тех, у кого нет ресурсов для первой модели: платформа берётся у вендора, а проектная команда — разработчики, инженеры данных, тестировщики миграции — достраивается за счет подрядчиков. Плюсы: скорость старта (решение о вендоре не ждёт найма), управляемая стоимость, онбординг специалистов в проект за дни, а не за месяцы. Минусы: подрядчик знает домен банка хуже штатников, поэтому на разгон уходит время, а требования ИБ и банковской тайны сужают пул кандидатов и повышают цену ошибки при выборе исполнителя.
07Чего не закрывает ни одна модель
Но прежде чем выбирать модель, посмотрим, какие проблемы не решит ни одна из них.
- Железо. С 2026 года минимум половина закупок аппаратных средств должна быть отечественной; банкоматный парк в 115 тыс. машин обновляется темпами 15 тыс. в год, при этом около 85% компьютеров в финсекторе всё ещё иностранные. Параллельный импорт не спасает: поставки серверов с ИИ-ускорителями упали с тысяч единиц до десятков, а сроки поставки выросли втрое — с двух месяцев до шести. Софт переписывается кодом, пусть и годами; дефицит железа кодом не закрывается — его либо ждёшь в очереди, либо арендуешь мощности за рубежом, и рост закупок иностранных ИТ-услуг, о котором мы писали выше, показывает именно это.
- СУБД-зависимость. Даже российская АБС поверх неучтённой СУБД не закрывает дедлайн — а миграция данных между СУБД — отдельный и небыстрый проект.
- Кадры. Банки конкурируют за одних и тех же специалистов, и конкуренция обостряется смежными мегапроектами, например внедрением цифрового рубля: оно с 1 сентября 2026 года перешло в промышленную фазу и съедает до 12% ИТ-бюджетов банков. И конкуренция за эти руки не закончится 1 января 2028-го: за тех же специалистов спорят и другие регуляторные программы с фиксированными датами — например, перестройка корпоративного скоринга под ПВР к 2030 году. Как планировать такую миграцию и не остановить выдачу кредитов, мы разобрали отдельно — в статье о ПВР к 2030 году.
- Незавершённость правил. Ключевой документ о дедлайне-2028 — пока проект. Планировать затраты и риски логично под самый жёсткий сценарий, а не строить стратегию на возможных отсрочках и послаблениях: банки уже просили отложить отказ от зарубежного софта — и не дождались согласия регулятора.
08Календарь решений
Развилки в этой истории привязаны к датам, поэтому мы подготовили для вас сразу три горизонта для планирования.
Конец 2026-го — окно, которое уже закрывается. Здесь всё срочное. Стоит провести инвентаризацию значимых объектов под классы ПО из проекта Минцифры: что уже реестровое, а что числится «иностранной обвязкой» ядра, и не «дробилась» ли система для занижения категории, потому что ФСТЭК этот паттерн уже фиксирует. Если миграция не успевает, самое время оформить договор на разработку российского ПО: до 1 января 2027-го, иначе можно лишиться отсрочки до 2031-го. Здесь же "живет" сверка плана перехода по ПП № 1912 с реальностью и синхронизация с ИБ-службой: требования Указа № 250 по СЗИ действуют уже второй год, и это отдельный трек закупок.
2027-й — год маршрута и денег. Для каждой ключевой системы необходимо зафиксировать порядок переезда: СУБД отдельно от АБС, фронт отдельно от ядра. Бюджет на лицензионное ПО логично пересчитать с поправкой на рынок продавца, прибавляющий 10–20% в год, а кадровое решение на пик переключения принимать заранее (найм, консорциум с вендором или подрядное усиление): в очереди на внедрение оно обходится дороже.
И не стоит забывать о готовности систем к переключению. Конвертеры данных важно проверить на обратную совместимость заранее: история проводок должна сходиться копейка в копейку ещё на стенде. Double-run и план отката лучше заложить до старта, а не после первого инцидента — параллельная работа двух АБС на месяц вперёд остаётся единственным способом переехать без остановки платежей.
09Итог
Геопатриация финтеха прошла половину пути: фронт закрыт, ядро — нет, и на оставшийся участок назначен довольно жесткий срок. Три действия, которые имеет смысл сделать до конца 2026 года: инвентаризация под дедлайн-2028 с честной категорией каждого объекта, маршрут миграции, в котором СУБД и АБС не меняются одновременно, и решение о кадрах на пик проекта — потому что очередь к вендорам и дефицит действительно толковых IT-специалистов сейчас длиннее, чем календарь до 1 января 2028-го.
Как мы решали похожие задачи
Геопатриация упирается в ядро, процессинг и миграцию без остановки платежей — вот где мы это уже делали.
Бесшовная модернизация системы кредитного скоринга
Задача: переписать скоринг и интеграции под новые правила, не останавливая выдачи ни на день.Результат: 100% изменений внедрено без простояКоманда: системный аналитик Middle+, встроенный в команду банкаЧитать кейс →Импортонезависимая система кредитования юрлиц
Задача: кредитное ядро, в котором каждая транзакция и каждое решение воспроизводимы для надзора.Результат: более 10 000 транзакций в секундуКоманда: 16 человек — аналитики, архитектор, backend, frontend, ML, DevOpsЧитать кейс →Система поддержки взыскания задолженностей
Задача: подключать новые кредитные продукты без остановки системы, собрав данные из 5 систем в одно окно.Результат: на 20% больше успешных взысканийКоманда: системные и бизнес-аналитики, backend, frontendЧитать кейс →Нужны системные аналитики, backend-разработчики или дата-инженеры под миграцию ядра или процессинга? Расскажите о задаче — подберём специалистов под ваш стек и сроки.